慰安旅行とは?社員旅行との違いや非課税の条件・廃止進む真相
職場の恒例行事として長年親しまれてきた「慰安旅行」。かつては社員の労をねぎらい、組織の結束を高める一大イベントとして広く定着していましたが、働き方改革やリモートワークの普及、個人の価値観の多様化が進んだ現代において、そのあり方は根本的な見直しを迫られています。
経営層や人事担当者にとっては「福利厚生の一環として継続すべきか、税務上のリスクはないか」という実務課題であり、従業員にとっては「休日の拘束ではないのか、本当にリフレッシュできるのか」という本音の葛藤が生じるテーマでもあります。制度の正確な定義から税務・労務の法規、そして時代とともに変化する現場のリアルな実態まで、知っておくべき要点を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:慰安旅行は「社員の慰労」を主目的とする福利厚生行事であり、業務目的が主となる「社員旅行・研修旅行」とは労務・税務上の位置づけが異なる。
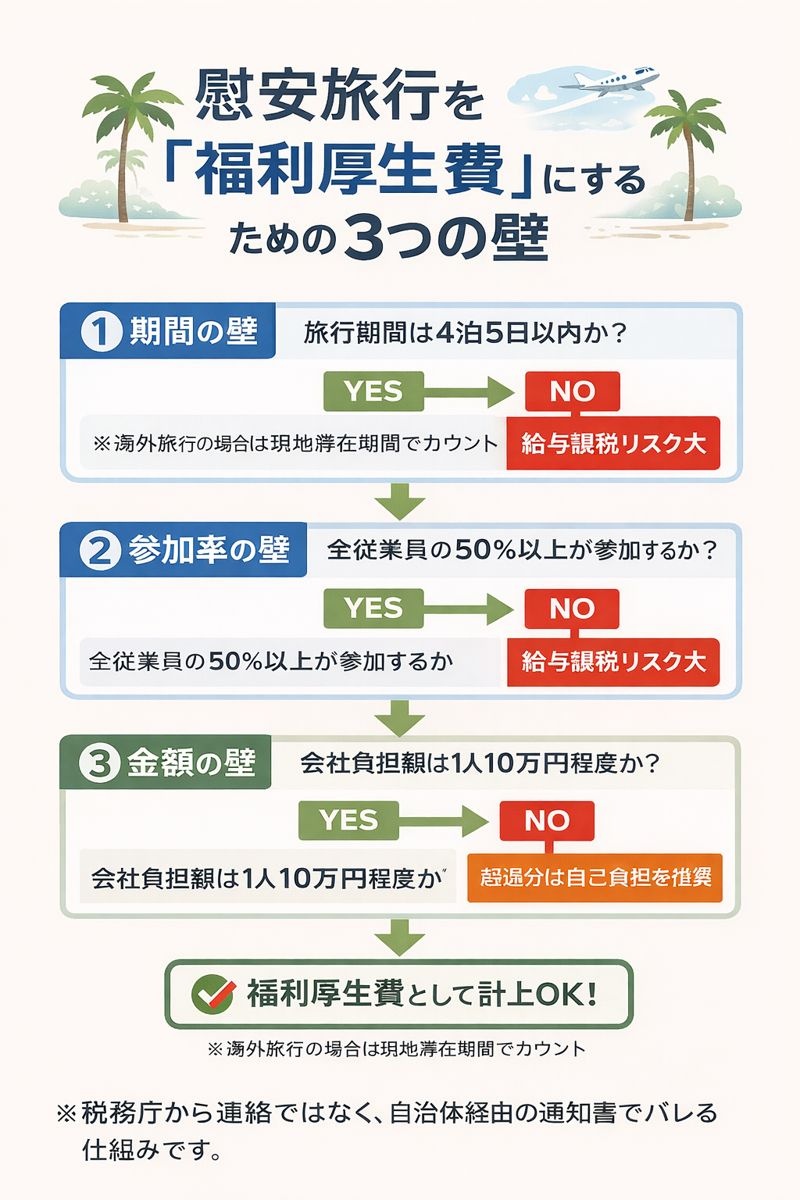
- 要点2:会社の全額・一部経費計上で非課税とするには「4泊5日以内」「全体人数の50%以上参加」「社会通念上妥当な金額」などの厳格な国税庁要件を満たす必要がある。
- 要点3:強制参加は労働時間とみなされ給料や割増賃金の支払い義務が生じるため、自由参加型の導入や個別選択制(カフェテリアプラン)への移行が加速している。
慰安旅行と社員旅行の決定的な違い|本来の目的とメリット・デメリット
日常会話では同義語のように使われがちな「慰安旅行」と「社員旅行」ですが、その本質的な目的と社内規程上の位置づけには明確な違いが存在します。
「慰安旅行」とは、文字通り日頃の業務による心身の疲労を癒やし、従業員の労をねぎらう(慰労する)ことを主たる目的とした行事です。業務から完全に離れたリラクゼーションや親睦の深化に重きが置かれます。一方の「社員旅行」はより広範な概念であり、中には事業方針の発表、チームビルディング研修、現地視察などの「業務推進・育成」に直結するプログラムが組み込まれるケースが多々あります。
企業が慰安旅行を実施するにあたっては、以下のようなメリットとデメリットの双方を客観的に見極める必要があります。
【慰安旅行の主なメリット】
部署や役職の垣根を越えたインフォーマルなコミュニケーションが活性化し、職場復帰後の業務連携が円滑になる点が挙げられます。また、普段接する機会の少ない経営陣と現場スタッフが直接対話できる貴重な機会となり、企業理念の浸透やエンゲージメント向上に寄与する側面もあります。
【慰安旅行の主なデメリット】
業務時間外や休日のプライベートを圧迫されることに対する従業員の心理的ストレスが最大の懸念点です。さらに、幹事役を担う若手社員の業務過多、旅費や手配にかかる多額のコスト負担、ハラスメント(過度な飲酒の強要や不適切な言動)が発生しやすい密閉空間のリスクも無視できません。

【税務上の必須ルール】経費計上の要件と給与課税を回避する非課税条件
慰安旅行の費用を「福利厚生費」として会社の経費(損金)に算入し、従業員側にも所得税が課税されないようにするためには、国税庁が定める厳格な要件をクリアしなければなりません。要件を1つでも外すと、会社が負担した旅費全額が「従業員への給与(経済的利益の供与)」とみなされ、従業員に源泉所得税が課されるだけでなく、役員分は「役員賞与」として損金不算入となるリスクがあります。
| 判定項目 | 国税庁が定める非課税要件 | 一般的な実務基準・相場 | 編集部の見解・注意点 |
|---|---|---|---|
| 旅行期間 | 4泊5日以内であること | 1泊2日〜2泊3日が主流 | 海外旅行の場合、現地滞在日数が4泊5日以内(機中泊は除外)である点に注意。 |
| 参加割合 | 全従業員の50%以上が参加 | 事業所・部署ごとの実施でも50%以上 | 工場や支社単位での実施も可能だが、特定グループのみの優遇旅行は課税対象。 |
| 会社負担額 | 社会通念上一般的な範囲内 | 1人あたり10万円程度が目安 | 豪華客船クルーズや超高級ホテルなど、社会通念を逸脱する高額旅行は現物給与課税。 |
| 家族同伴の費用 | 同伴者分は会社経費不可 | 家族分は全額自己負担が必須 | 家族分の費用を会社が負担した場合、その従業員への給与として課税処理される。 |
| 不参加者への金銭補填 | 原則として金銭支給は不可 | 不参加者に現金支給した場合は全員課税 | 不参加者に同等額の金銭を渡すと、旅行参加者を含めた全員分が課税対象となる落とし穴がある。 |
税務調査において最も指摘を受けやすいポイントは、「役員だけの私的旅行を慰安旅行と偽っていないか」、そして「不参加者に対して金銭的な補填を行っていないか」の2点です。福利厚生費として安全に計上するためには、旅行のしおり、参加者名簿、行程表、見積書や領収書などの客観的証拠を確実に保管しておく実務管理が欠かせません。
一般に知られていない盲点と労務リスク|参加義務・労働時間・給料発生の境界線
福利厚生の一環であっても、労務管理上は「労働時間」に該当するかどうかが極めて重要な論点となります。この境界線を曖昧にしたまま実施すると、労働基準法違反や未払い賃金請求トラブルに発展しかねません。
労働基準法上の原則は明確です。会社が旅行への参加を強制する場合(実質的な強制を含む)、その旅行期間はすべて労働時間とみなされます。したがって、以下の法的義務が発生します。
- 休日に実施する場合:休日労働に該当し、35%以上の割増賃金の支払い、または振替休日の付与が必要。
- 平日の所定労働時間内に実施する場合:通常の勤務と同様に所定の給与を満額支給する必要がある。
- 旅行中の移動や宴会:自由行動が許されず、指揮命令下に置かれている時間はすべて労働時間としてカウントされる。
一方、完全に自由参加(不参加による不利益な取り扱いが一切ない状態)であり、休日に行われる旅行であれば、労働時間には該当せず給与の発生もしません。ただし、社内通達で「全員参加のこと」「不参加の場合は理由書を提出」などとプレッシャーをかけた場合、行政や司法の場では「黙示の業務命令」と判断されるリスクが高いため、経営側・人事側は慎重な周知徹底が求められます。

【実態検証】若手が「行きたくない」と敬遠する理由と廃止が急増する真相
各種調査データやSNS・口コミコミュニティの声を集約すると、慰安旅行の実施を継続する企業は年々減少傾向にあります。かつては当たり前だった全社旅行がなぜ敬遠され、廃止に至っているのか、その背景には現代の労働環境と心理的要因が複雑に絡み合っています。
【現場から聞こえる「行きたくない」生の声】
- 「休日に上司へのお酌や気遣いを強いられ、月曜日を迎える頃には疲労困憊になっている」(20代・営業職)
- 「大部屋での宿泊や共同浴場など、プライベートな領域に同僚が入ってくることに強い心理的抵抗がある」(30代・エンジニア)
- 「貴重な有給休暇や週末を会社のイベントで消費されるのが納得できない。その分のお金をボーナスで還元してほしい」(20代・事務職)
インターネット上の掲示板や知恵袋などでも、「慰安旅行 断り方」「社員旅行 苦痛」といった検索需要が後を絶ちません。会社側が「従業員への還元」「コミュニケーション活性化」のつもりで企画した行事が、皮肉にも従業員のエンゲージメントを低下させる要因となっている現実があります。
【プロの結論】昭和型共同体意識と「心理的バウンダリー」の衝突から見る組織課題
社会学および産業心理学の視点からこの現象を解剖すると、根底にあるのは「昭和型の包括的共同体モデル」と「個人の心理的バウンダリー(境界線)」の決定的なズレです。
終身雇用と年功序列を前提とした従来の日本型組織では、公私の境界をあえて曖昧にし、「家族的な一体感」や「飲みニケーション」を通じて信頼関係を構築するスタイルが機能していました。しかし、転職が一般化し、共働き世帯や介護を抱える多様な人材が働く現在では、私生活領域と職場領域を健全に切り離す「バウンダリーの尊重」こそが心理的安全性の基盤となっています。
組織の一体感を強制的なイベントで作り出そうとする試みは、もはや時代遅れのリスクを孕んでいます。これからの組織マネジメントに求められるのは、業務時間内における透明性の高い対話環境の整備と、個々人の私的生活を尊重した上での自律的なエンゲージメント設計です。
2026年最新トレンドと参加率を高める案内文の書き方実例
一律的な集合型旅行を廃止する企業が増える一方で、現代のニーズに適合した新しい形の社内イベントへとアップデートを図る企業も登場しています。
【最新の福利厚生・旅行トレンド】
- カフェテリアプラン・旅行補助金制度:会社主導の旅行を全廃し、JTBや各旅行会社の補助クーポン、宿泊費補助を年間一定枠支給して個人・家族旅行を支援するスタイル。
- 高級ワーケーション・選択型合宿:リゾート地や温泉地のコワーキングスペースを活用し、「午前中は集中ワーク、午後はアクティビティや自由行動」とする自由度の高いプログラム。
- 現地集合・現地解散型のショートイベント:宿泊を伴わず、都心のホテルランチやグランピング施設での日帰りBBQなど、短時間で拘束感の少ない企画へのシフト。
もし自社で慰安旅行を企画する場合、参加率を高め、無用な労務トラブルを避けるためには、案内文のトーンと記載項目が極めて重要です。自由参加であることを明確にし、費用負担の透明性を担保した文例を作成しましょう。
【社内案内文の実務テンプレート例】
社員の皆様
お疲れ様です。福利厚生担当の〇〇です。
日頃の業務への労いとリフレッシュを目的として、本年度の社内親睦旅行を下記の通り企画いたしました。
本旅行は【完全自由参加】の福利厚生イベントです。業務上の出欠義務はなく、不参加による人事評価等への影響は一切ございません。各自のご都合や体調を最優先にご判断ください。
■ 日程:2026年〇月〇日(土)〜〇月〇日(日)※1泊2日
■ 行き先:〇〇温泉(〇〇県)
■ 会社補助:宿泊費・交通費全額(会社負担枠内)
■ 部屋割り:全室シングルルーム(個室)を確約
■ 参加可否の回答期限:〇月〇日(〇)まで
※家族同伴をご希望の方は、同伴者費用(〇〇円)が自己負担となります。
詳細な行程表およびアンケートフォームは添付リンクをご確認ください。
【プロの結論】おすすめできる企業文化・慎重になるべき組織の判断基準
慰安旅行を継続・導入すべきか否かは、自社の企業文化と従業員構成に応じて冷静に判断する必要があります。
【慰安旅行の実施が適している企業】
平均年齢層が近く、共通の趣味や価値観を持つスタートアップや、プロジェクト単位で結束力が極めて重要なクリエイティブ組織。また、全室個室の確保や自由解散枠など、個人のプライバシーに十分な予算と配慮を割ける環境がある組織です。
【慰安旅行の実施を慎重に検討・廃止すべき企業】
幅広い年齢層・育児介護中の社員が多く所属する企業や、大部屋宿泊・宴会芸の強要など旧来の慣習が残っている組織。また、過去に参加辞退者への風当たりが強かった企業は、一律旅行を廃止し、カフェテリアプラン等の柔軟な福利厚生へ即時移行することが賢明です。
【慰安旅行とは】に関するよくある質問(FAQ)
Q1:慰安旅行に行かない場合、浮いた旅行代金を現金でもらうことはできますか?
A1:原則として不可能です。不参加者に対して旅行代金相当額の現金を支給すると、税務上「選択給与」とみなされ、旅行に参加した社員も含めて全員の旅行費用が給与として所得税の課税対象になってしまいます。そのため、多くの企業では金銭補填を行いません。
Q2:休日に実施される慰安旅行を断ったら、人事評価やボーナスに悪影響はありますか?
A2:法的に一切認められません。休日の自由参加イベントである以上、不参加を理由とした降格、減給、評価の引き下げは労働基準法や労働契約法上の不利益取り扱いに該当します。万が一そうした強要や評価差別が行われた場合は、社内の通報窓口や労働基準監督署への相談対象となります。
Q3:役員だけ、または個人事業主が1人で行く旅行も慰安旅行として経費にできますか?
A3:原則として経費算入は認められません。慰安旅行が非課税・福利厚生費として認められるのは「全従業員を対象とした公平な慰労」が前提です。役員のみの旅行は役員賞与(給与課税)と判定され、個人事業主自身の慰労旅行も私的支出(家事費)とみなされ全額自己負担となります。
まとめ:時代に即した福利厚生へ|双方が納得できる関係性の構築
慰安旅行は、かつての高度経済成長期において従業員の忠誠心と仲間意識を育む有効なツールとして機能してきました。しかし、働き方の多様化が進む現代では、画一的な集合イベントが必ずしも全員の「慰労」につながるとは限りません。
税務上の厳格な非課税要件を満たし、労務上の強制力を完全に排除することは大前提です。その上で、自社の社員が真に求めているリフレッシュの形は何かを見つめ直し、個室確約や自由行動の拡充、あるいは選択型の旅行クーポン制度など、柔軟な選択肢を用意することが、企業価値と社員満足度の双方を高める確実な道筋となります。 (出典: 慰安 旅行 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。