税理士と公認会計士の違いとは?年収・難易度と『どっちが上』の真相
「税理士と公認会計士は何が違うのか」「年収や試験難易度、社会的な序列としてどっちが上なのか」という疑問は、キャリア選択を控えた受験生のみならず、顧問契約を検討する経営者の間でも長年議論が絶えないテーマです。同じ会計領域の国家資格でありながら、両者が担う使命やクライアント層、求められる思考回路は根本から異なります。
法律上の建て前やネット上の単純な序列論だけでは見えてこない、実務現場での決定的なギャップやキャリアパスの落とし穴が存在します。業界統計データや現場の実務家への取材をもとに、2026年現在の両資格の実態を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「大企業の財務諸表監査」、税理士は「中小企業や個人の税務申告」が中核の独占業務であり、守るべき対象が根本的に異なる。
- 要点2:公認会計士は税理士登録が可能だが、税務実務の現場では特有の専門性が必要とされ、単純な「上位互換」とは言い切れない。
- 要点3:平均年収は大手監査法人の初任給引き上げにより公認会計士が先行する傾向にあるが、税理士の独立開業による生涯年収の上限は青天井である。
【2026年最新】税理士と公認会計士の決定的な違い|業務対象と目的の根本的な乖離
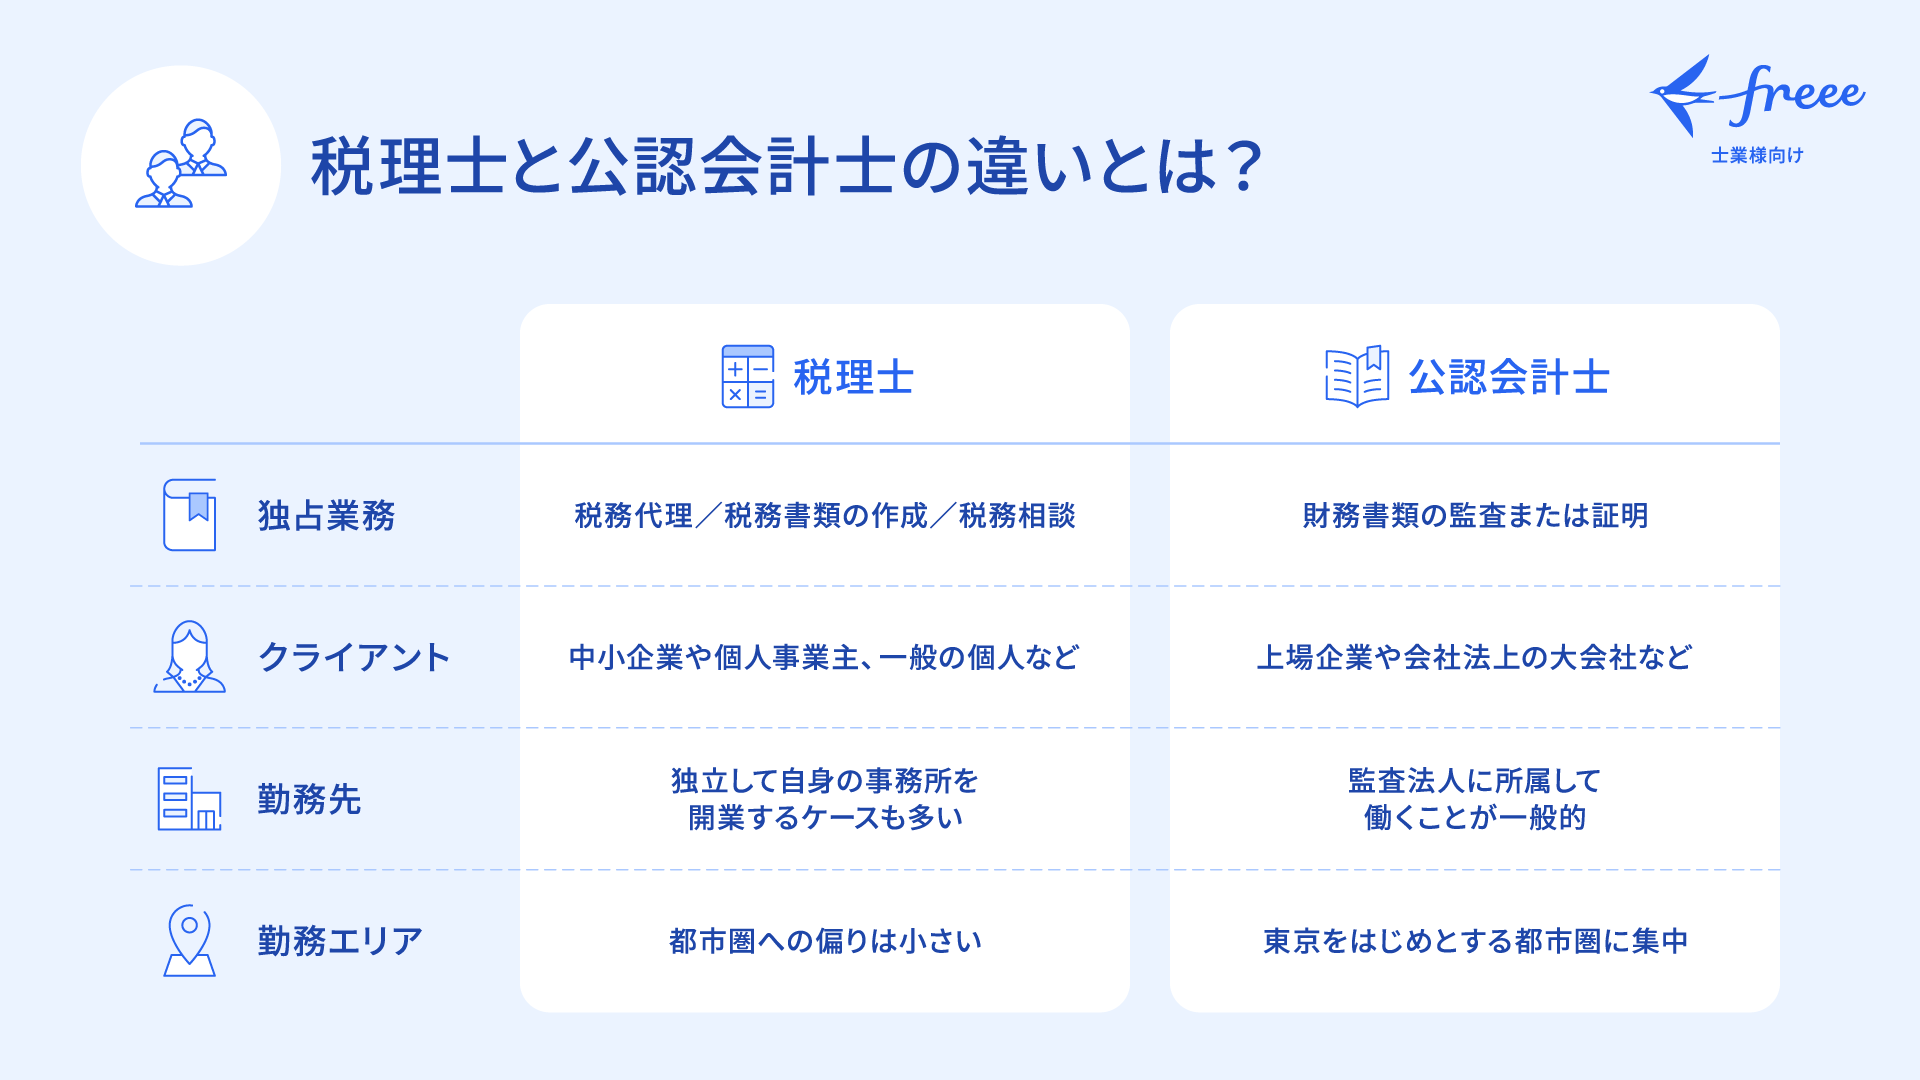
税理士と公認会計士の最大の違いは、法律で定められた独占業務と対象とする顧客の規模にあります。名称が似ているため混同されがちですが、両者の立つ立ち位置は対極と言っても過言ではありません。
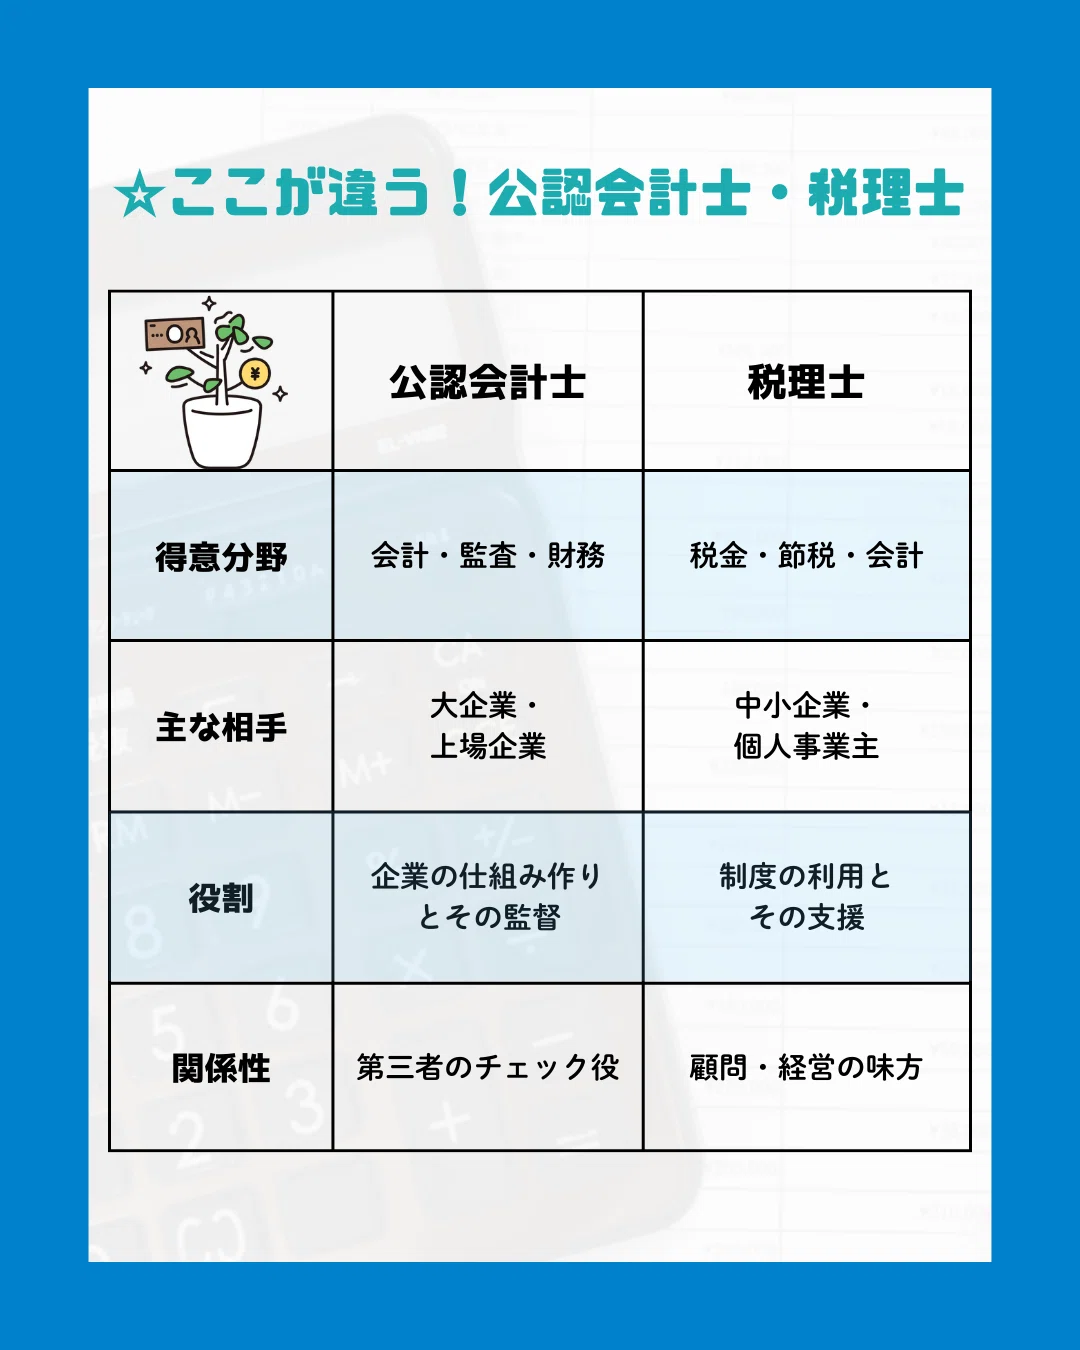
公認会計士の根幹をなす役割は、公認会計士の独占業務と財務諸表監査です。上場企業や大会社が作成した決算書が適正であるかを独立した第三者の視点からチェックし、投資家や金融機関などの外部ステークホルダーを保護します。監査で不正や重大な誤りを見逃せば資本市場の信用を揺るがすため、公認会計士には「社会の番人」としての厳格な客観性が求められます。
対する税理士の根幹は、税理士の独占業務と税務申告、税務代理、税務相談の3つです。主な支援先は中小企業や個人事業主、個人資産家であり、クライアントの立場に寄り添って法律の範囲内で適正な納税を支援します。公認会計士が「市場全体」のために企業を厳しく監視するのに対し、税理士は「目の前の経営者」のパートナーとして伴走する点に本質的なスタンスの違いがあります。
この業務目的の違いは、組織形態である監査法人と税理士事務所の違いにも直結しています。監査法人は数百人から数千人規模の組織でチームを組み、巨大企業の監査手続を分担して進めます。一方の税理士事務所(税理士法人)は、数人から数十人規模の地域密着型が多く、経営者と直接対話しながら記帳代行から資金繰り、事業承継の相談まで泥臭く対応する現場力が問われます。
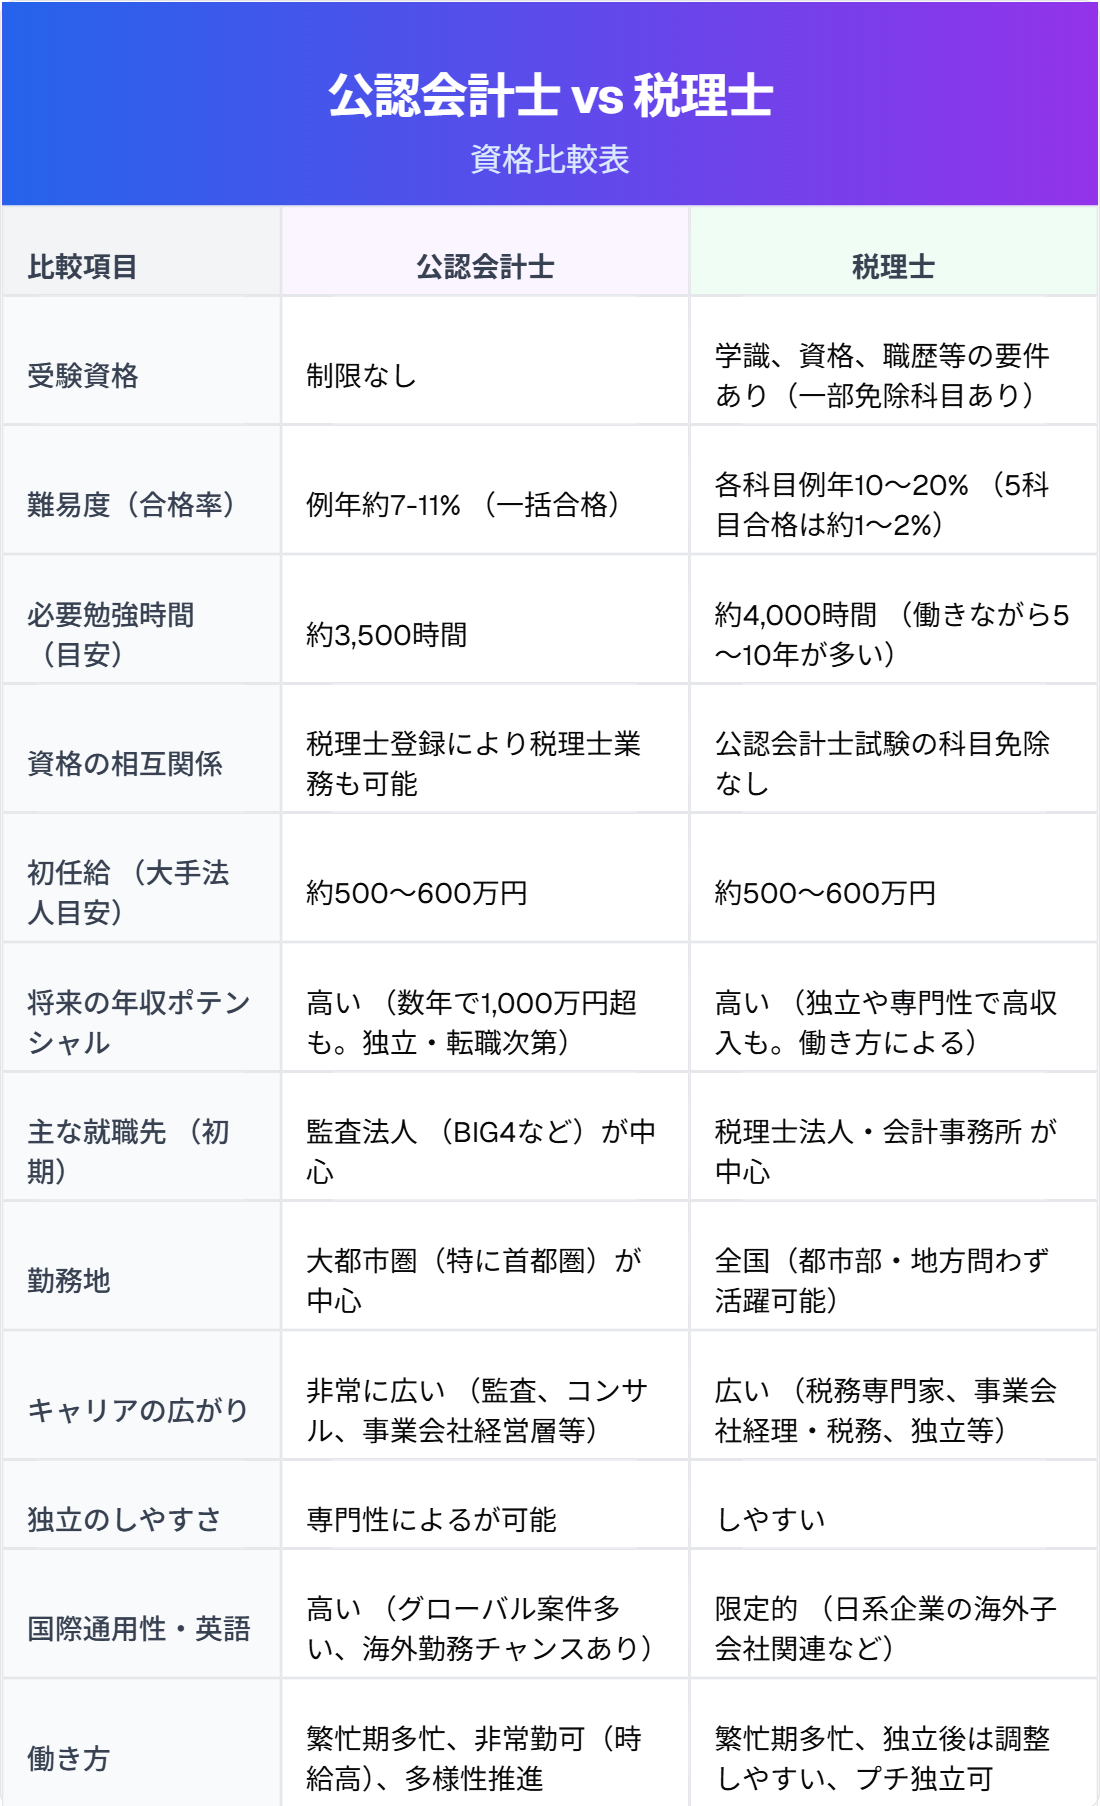
「税理士と公認会計士どっちが上?」ネットの序列論争と法的位置づけの真相
インターネット上の掲示板やSNSで頻繁に巻き起こるのが「税理士と公認会計士どっちが上か」という優劣論争です。この議論の根拠として必ず挙げられるのが、公認会計士の税理士登録に関する法的な特権です。
税理士法第3条の規定により、公認会計士試験に合格して実務補習所を修了した公認会計士は、税理士試験を受けずとも日本税理士会連合会に登録するだけで税理士業務を行うことができます。制度上は公認会計士の資格が税理士の業務領域を内包しているため、資格の包含関係だけを見れば「会計士が上位」と解釈される要因になっています。
しかし、実務の最前線に立つ関係者の証言を検証すると、この「上位互換説」には大きな落とし穴があることが分かります。大手監査法人から独立したある公認会計士は、自著や取材の場で次のように赤裸々に語っています。
「監査法人で何千億円規模の大企業の連結決算をチェックしていても、中小企業の現場で必須となる消費税の区分判定や泥臭い節税スキーム、役員報酬の設計、個人の相続税申告はまったく別物です。会計士上がりの税理士が、税法の細かい実務知識を持たずに独立して顧客の信頼を失うケースは珍しくありません」
制度的なライセンスの範囲と、実務における現場対応力は完全に別物です。公認会計士が税務を扱うには相応の税法学習と実務経験が必要であり、中小企業税務の現場においては、難関の税法科目を突破してきた税理士の方が圧倒的な実践力を持つ場面も多々あります。近年では、両方の強みを武器にするために公認会計士と税理士のダブルライセンスを活かし、IPO準備支援と組織再編税務をワンストップで提供する専門家集団も存在感を増しています。
【データ徹底比較】公認会計士と税理士の年収比較・試験難易度・合格率一覧
厚生労働省の賃金構造基本統計調査や公認会計士・監査審査会、国税庁の公式発表資料をもとに、主要な項目を比較表に整理しました。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 平均年収相場 | 約900万〜1,100万円 (Big4監査法人のシニア・マネージャー層は1,000万〜1,500万円超) | 約700万〜950万円 (勤務税理士:600万〜800万円/独立開業成功者:2,000万円以上も多数) | 組織勤務時のベース給与は会計士が高水準。独立後の天井は税理士・会計士ともに個人の営業力次第。 |
| 試験形式・目安学習時間 | 短答式+論文式の一括合格型 (目安:3,500〜5,000時間) | 必須・選択を含む科目合格積み上げ型(5科目) (目安:3,000〜5,000時間) | 会計士は2〜3年の短期集中専念型、税理士は働きながら数年〜10年かけて取得する社会人が多い。 |
| 主な合格者層・年齢 | 20代前半〜20代後半が過半数(大学生・既卒専念組中心) | 30代〜40代以上が中心(実務経験を積む社会人中心) | 試験制度の構造上、受験生ボリュームゾーンの世代が大きく分かれる。 |
| 主な就職先・フィールド | 大手・中堅監査法人、FAS・コンサルティング会社、上場企業のCFO室 | 税理士事務所・税理士法人、中小企業の財務顧問、独立開業 | 会計士は資本市場・グローバル志向、税理士はローカル経済・経営直結志向。 |
公認会計士と税理士の年収比較を行うと、20代〜30代前半の勤務時代においては、大手監査法人の給与水準が高い公認会計士が上回る傾向にあります。特に人手不足を背景とした監査法人の初任給引き上げにより、20代半ばで年収700万〜800万円に達するケースも一般的です。一方、税理士は中小税理士事務所での下積み期間中は年収400万〜600万円台にとどまることもありますが、独立して固定の顧問先を50〜100社確保できれば、経費を差し引いた所得で1,500万〜3,000万円超を叩き出すベテラン税理士が無数に存在します。
公認会計士と税理士の試験難易度は、試験の仕組み自体が異なるため単純比較はできません。公認会計士試験は全科目を同時期にパスする必要がある「マラソン型の一発勝負」であり、専業受験生としての徹底した学習環境が有利に働きます。対して税理士試験は一度合格した科目が一生涯有効となる「科目合格制」を採用しているため、社会人が働きながら1科目ずつ合格を積み上げることが可能です。
試験対策においては、税理士試験と公認会計士試験の免除制度も押さえておく必要があります。税理士試験では大学院(修士課程)で税法や会計学の論文を執筆することで一部科目が免除されるルートが確立されており、社会人の有力な選択肢となっています。公認会計士試験にも一定の実務経験者や他資格保有者に対する短答式科目免除などの制度が整備されています。
2026年最新の税理士と会計士の就職動向に目を向けると、両資格とも依然として極めて強い売り手市場が続いています。監査法人ではAIツールの導入により単純なデータ突合業務が自動化され、企業のガバナンス評価やESG関連情報の保証業務を担える人材への需要が急増しています。税理士業界では、全国的な中小企業経営者の高齢化に伴う「事業承継・M&A」の支援ニーズが爆発しており、単なる記帳屋から経営コンサルタントへ脱皮できる人材が高待遇で迎えられています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の口コミサイトや知恵袋、現役実務家のコミュニティを調査すると、数字のスペックだけでは見えてこないリアルな葛藤や業界の空気が浮き彫りになります。
大手監査法人に4年間勤務した20代公認会計士の手記には、次のような現場のプレッシャーが綴られています。
「監査の仕事は、クライアントが作成した資料に誤りがないかを重箱の隅をつつくように検証する作業です。感謝されることよりも『また監査対応か』と煙たがられる場面も多く、企業の成長を前向きに応援したいという理想とのギャップに悩みました。年収水準には満足していましたが、経営者と二人三脚で汗をかきたいと思い、中小企業特化のコンサルティング会社へ転職しました」
一方で、30代で独立開業を果たした税理士事務所所長は、別の角度から実務の醍醐味と過酷さをSNSで発信しています。
「独立当初は顧客ゼロからのスタートで、飛び込み営業や異業種交流会に通い詰める日々でした。税務計算ができるのは当たり前で、試されるのは『この人に会社の内情をすべて打ち明けられるか』という人間力です。資金繰りに苦しむ社長から深夜に電話がかかってきて一緒に頭を抱えることもありますが、危機を乗り越えて『先生のおかげで倒産せずに済んだ』と言われた瞬間の達成感は代え難いものがあります」
監査法人は「組織力と制度的権威」を背景に仕事をするのに対し、税理士は「個人の信用と営業力」がダイレクトに試されます。この業務環境の差は、日々のストレスの質やキャリアの満足度に直結しています。
一般に知られていない盲点とネットの誤解
資格選びや専門家の選定において、世間で信じられている「2大誤解」を是正しておく必要があります。
誤解①:「AIの進化によって税理士や会計士の仕事は完全に消滅する」
過去10年間にわたり「AIでなくなる職業」の筆頭に挙げられてきましたが、実態は逆です。領収書の入力や仕訳の自動化は急速に進んだものの、制度のグレーゾーンを判断する「高度な税務判断」や、不正リスクを察知する「現場のヒアリング」、そして「経営者の心理的ブロックを外す意思決定支援」の重要性はむしろ高まっています。単なる手作業を行う作業者は淘汰されますが、意思決定を担うアドバイザーの単価は上昇傾向にあります。
誤解②:「公認会計士に依頼すれば、税理士を雇う必要は一切ない」
企業の経営者が陥りがちなミスがこれです。公認会計士は上場企業の会計基準や連結決算、内部統制には精通していますが、日々の記帳指導や中小企業特有の税務特例(小規模宅地等の特例や少額減価償却資産の特例など)の引き出しは、日頃から地域の中小企業を相手にしている税理士の方が豊富なケースが多々あります。企業の規模やステージに合致しない依頼は、余分なコストや申告漏れリスクを招く原因になります。
依頼するならどっち?税理士と会計士の費用相場と選び方の鉄則
自社の顧問や相談役として検討する場合、税理士と会計士の費用相場と選び方を把握しておくことが無駄な支出を防ぐ防壁となります。
中小企業や個人事業主が日常の経理指導・確定申告・法人税申告を依頼する場合、選択肢は「税理士」一択です。一般的な費用相場は、個人事業主で月額顧問料2万〜3万円(決算料10万〜15万円程度)、年商1億円未満の中小企業で月額顧問料3万〜5万円(決算料15万〜25万円程度)が標準的なラインとなります。
一方、公認会計士(または監査法人)が必要になるのは、以下のような特定のフェーズです。
- 上場を目指して監査証明が必要なIPO準備期(年間監査費用:数百万円〜数千万円規模)
- 会社法上の大会社(資本金5億円以上または負債総額200億円以上)に該当した場合の法定監査
- 大規模な企業買収(M&A)に伴う財務デューデリジェンス(財務精査)や企業価値評価(デューデリ費用:1案件あたり100万〜500万円以上)
日常の税金相談や節税対策であれば税理士事務所を選び、株式上場や事業買収、海外子会社を含めたグループ決算統制を急ぐ段階であれば公認会計士の知見を借りるのが最適な役割分担です。
【適性診断】税理士と公認会計士の向いている人・おすすめできない人の境界線
目指すべき進路やパートナーを選ぶ際の基準として、税理士と公認会計士の向いている人の特性を明確に分類しました。
公認会計士に向いている人・慎重になるべき人
【向いている人】
論理的思考力が高く、複雑なルールや会計基準を体系的に読み解くことが得意なタイプです。資本市場の健全性を保つという大きな社会的使命に魅力を感じる人や、大手監査法人でグローバル企業を相手にスケールの大きな仕事をしたい人に合致しています。20代のうちに集中的に勉強時間を確保できる環境がある人にも最適です。
【慎重になるべき人】
企業の重箱の隅をチェックするような地道な検証作業に苦痛を感じる人や、感謝されない立場に耐えられない人には過酷な環境となり得ます。また、最初から地方で地域密着型のスモールビジネスを支えたいと考えている場合、監査法人のキャリアは遠回りになる可能性があります。
税理士に向いている人・慎重になるべき人
【向いている人】
高いコミュニケーション能力と傾聴力を持ち、経営者の悩みや喜怒哀楽に深く共感できる人です。税法という緻密な職人技を極めることが好きで、将来的に自分の看板で地域に根ざした独立開業を目指したい人に向いています。社会人として働きながらキャリアアップを図りたい人にとっても、科目合格制は強力な味方になります。
【慎重になるべき人】
対人関係や経営者との細やかな雑談、営業活動を極度に避けたいと考える人にはおすすめできません。中小企業支援の現場では、税金の計算以上に「経営者の愚痴を聞き、背中を押す」人間関係の構築が売上を左右するためです。
【プロの結論】キャリア心理学と組織適応から見る失敗しない判断基準
キャリア選択において最も避けるべきなのは、「公認会計士の方が合格難易度が高く年収が高そうだから」「税理士は科目制で手軽そうだから」といった表面的な記号で進路を決めてしまうことです。
公認会計士のキャリアは「巨大組織の構造とガバナンス」を外側から俯瞰するマクロ視点であり、税理士のキャリアは「1つの事業体と経営者の生き様」の内側に深くコミットするミクロ視点です。自分自身の性格が「客観的ルールを厳格に適用する審査官型」なのか、それとも「相手の懐に飛び込んで伴走する相談役型」なのかという心理的適性を冷静に見極めることこそが、10年後のキャリアの成否を分ける決定打となります。
【税理士 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士試験に合格すれば、本当に税理士試験を受けなくても税理士になれますか?
A1:はい、法律上可能です。公認会計士試験に合格し、実務補習の修了および公認会計士登録を行った後、日本税理士会連合会に税理士登録申請を行うことで、税理士試験の全科目が免除され税理士としての活動が可能になります。ただし、登録免許税や各地域の税理士会への入会金・年会費が別途発生します。
Q2:税理士から公認会計士になるルートはありますか?難易度はどうですか?
A2:税理士から公認会計士を目指す場合、公認会計士試験を受験する必要があります。ただし、一定の条件(税理士試験の合格科目や実務経験など)を満たすことで、公認会計士試験の短答式試験の一部科目(財務会計論など)が免除される制度があります。とはいえ、論文式試験の広範な科目(監査論、企業法、管理会計論、租税法、選択科目)を一括で突破する必要があるため、学習負担は依然として非常に大きいです。
Q3:個人事業主や設立直後の合同会社ですが、公認会計士に依頼しても問題ないですか?
A3:公認会計士が税理士登録を行っていれば税務申告や顧問業務を依頼すること自体は全く問題ありません。ただし、上場準備を想定していない小規模事業者の場合、大企業向けの報酬水準が設定されている監査法人系ファームよりも、小規模事業者向けの記帳支援や資金調達支援を得意とする街の税理士事務所に依頼した方が、費用対効果が高く柔軟なサポートを受けられるケースが一般的です。
Q4:2026年以降、AIがさらに進化した場合に生き残る専門家の共通点は何ですか?
A4:単なる伝票入力や決算書のチェックにとどまらず、「データをもとにクライアントの次の一手を言語化し、意思決定の背中を押すコミュニケーションができる専門家」です。数字の裏側にある経営者の感情や組織の力学を読み解き、事業承継や資金繰り、組織再編などの複雑な局面で頼れる人間味を持ったアドバイザーは、AI時代においても替えの効かない価値を発揮し続けます。
まとめ:今後の動向と失敗しないための判断基準
税理士と公認会計士は、どちらが一方的に優れているという上下関係ではなく、資本市場の番人としての「公認会計士」、中小企業経営の伴走者としての「税理士」という、担う役割と使命の分担関係にあります。
資格取得を目指す受験生であれば、自身の学習スタイル(短期集中型か、長期積み上げ型か)と目指すキャリア(大企業のガバナンスか、地域密着の独立開業か)を基準に選択することが肝要です。また、専門家を探している企業経営者であれば、自社の規模と現在の経営課題(日常の節税・資金繰り相談か、IPOやM&Aなどの資本政策か)に合わせて適切なプロフェッショナルを選択することが、事業成長への最短ルートとなります。 (出典: 税理士 会計士 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。