会計士と税理士の違いを徹底比較!年収・難易度と2026年の将来性
企業の財務や税金を扱う最高峰の国家資格として並び称される公認会計士と税理士。名前こそ似通っていますが、両者が果たす法的使命、対象とするクライアント、日々の業務内容は根本から異なります。「どちらも帳簿をつける専門家ではないのか」という世間のイメージとは裏腹に、その実態には驚くほどの断絶が存在します。
生成AIの本格導入と業務プロセスの変革が進む2026年現在、資格取得を目指す学習者や顧問契約を検討する経営者の間では、両者の職能の差を巡る関心が一層高まっています。本稿では、法律上の独占業務の違いから年収データの検証、キャリアパスの分岐点、そしてAI時代における将来性の真価まで、業界関係者への取材知見をもとに余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:独占業務の決定的な差は、大企業の不正や虚偽を防ぐ「財務諸表監査(会計士)」と、中小企業や個人の納税を支える「税務代理・確定申告(税理士)」にある。
- 要点2:平均年収は会計士が約950万〜1,100万円、税理士が約700万〜850万円と開きがあるものの、独立開業後は営業力次第で「年収1000万円の壁」を突破する構図が異なる。
- 要点3:会計士資格の保有者は実質的に無試験で税理士登録できる一方、実務スキルの互換性は低く、AI共存時代には両者ともに「相談役・戦略参謀」への転換が急務である。
【独占業務と顧客層】似て非なる2大資格の決定的な違いとは?
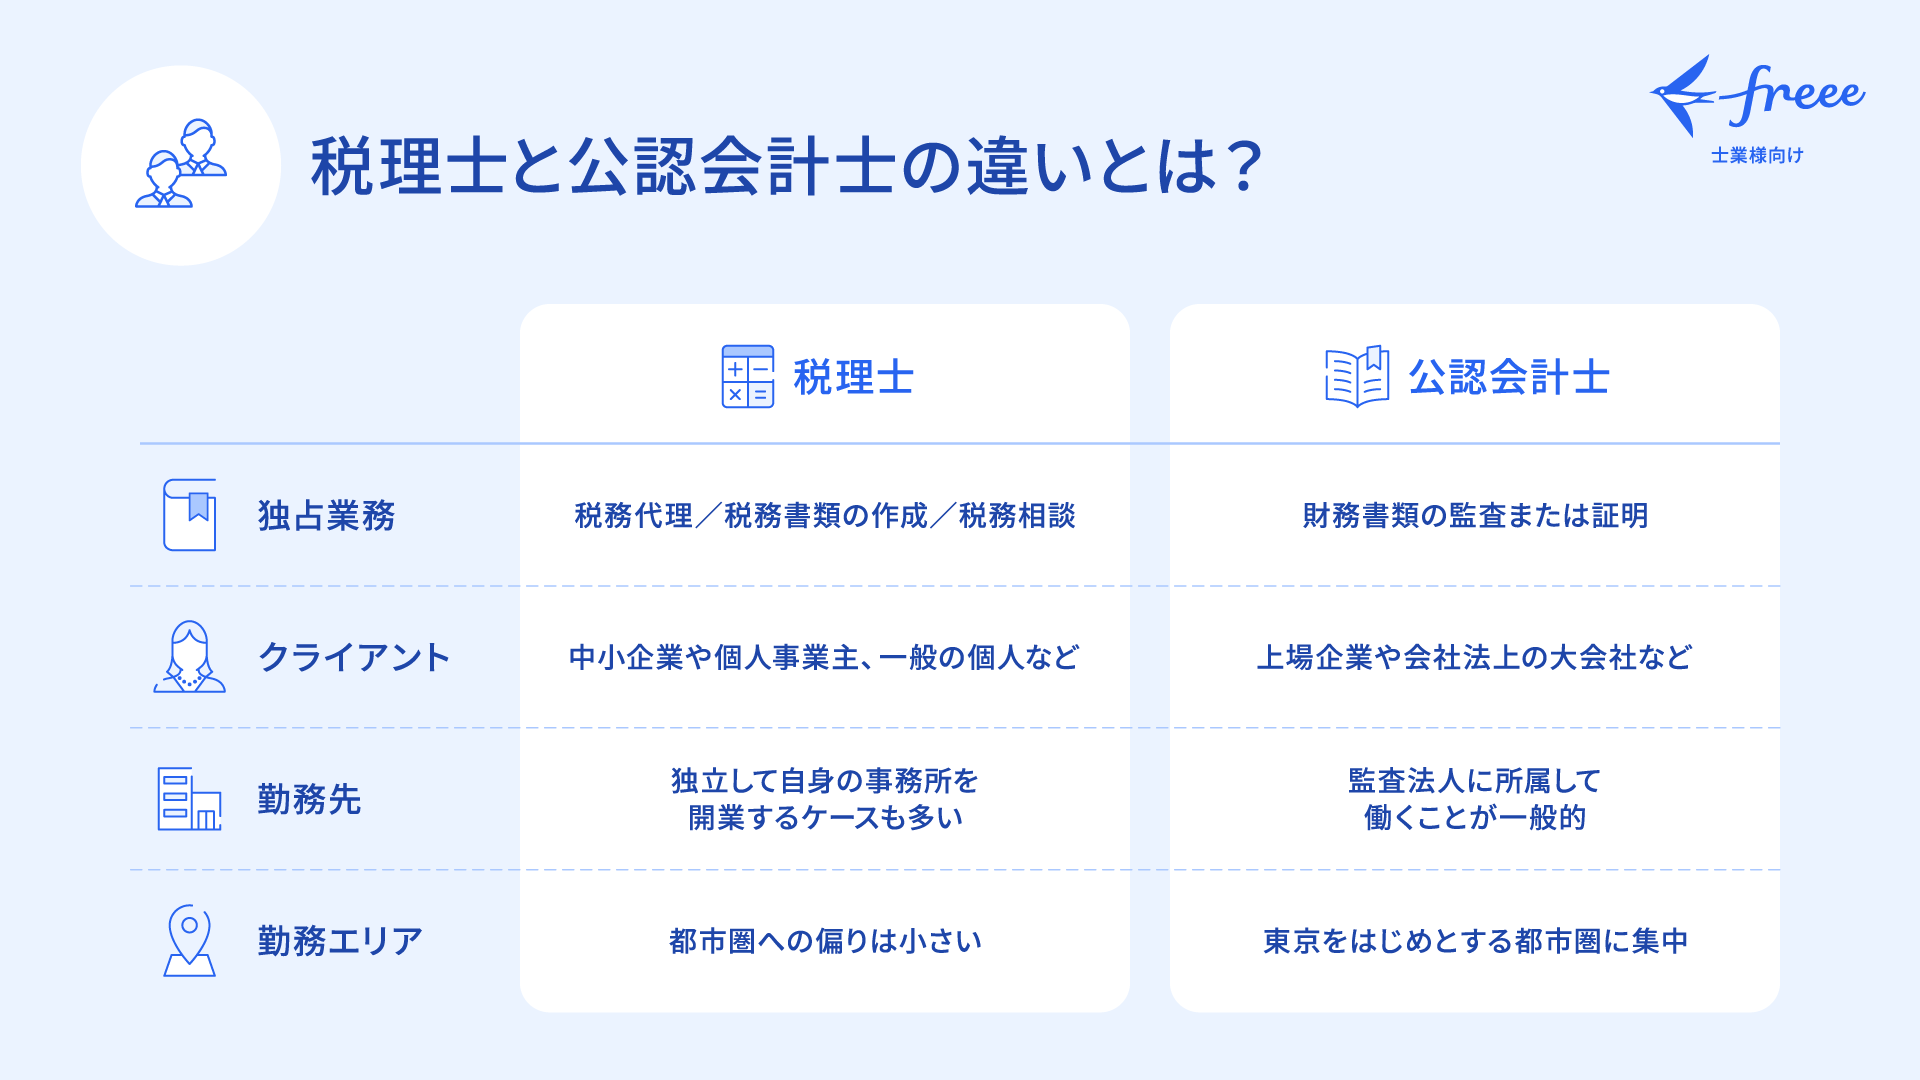
公認会計士と税理士の根本的な相違点は、法律で定められた独占業務の違いと財務諸表監査の有無、そして守るべき対象者の立ち位置に集約されます。
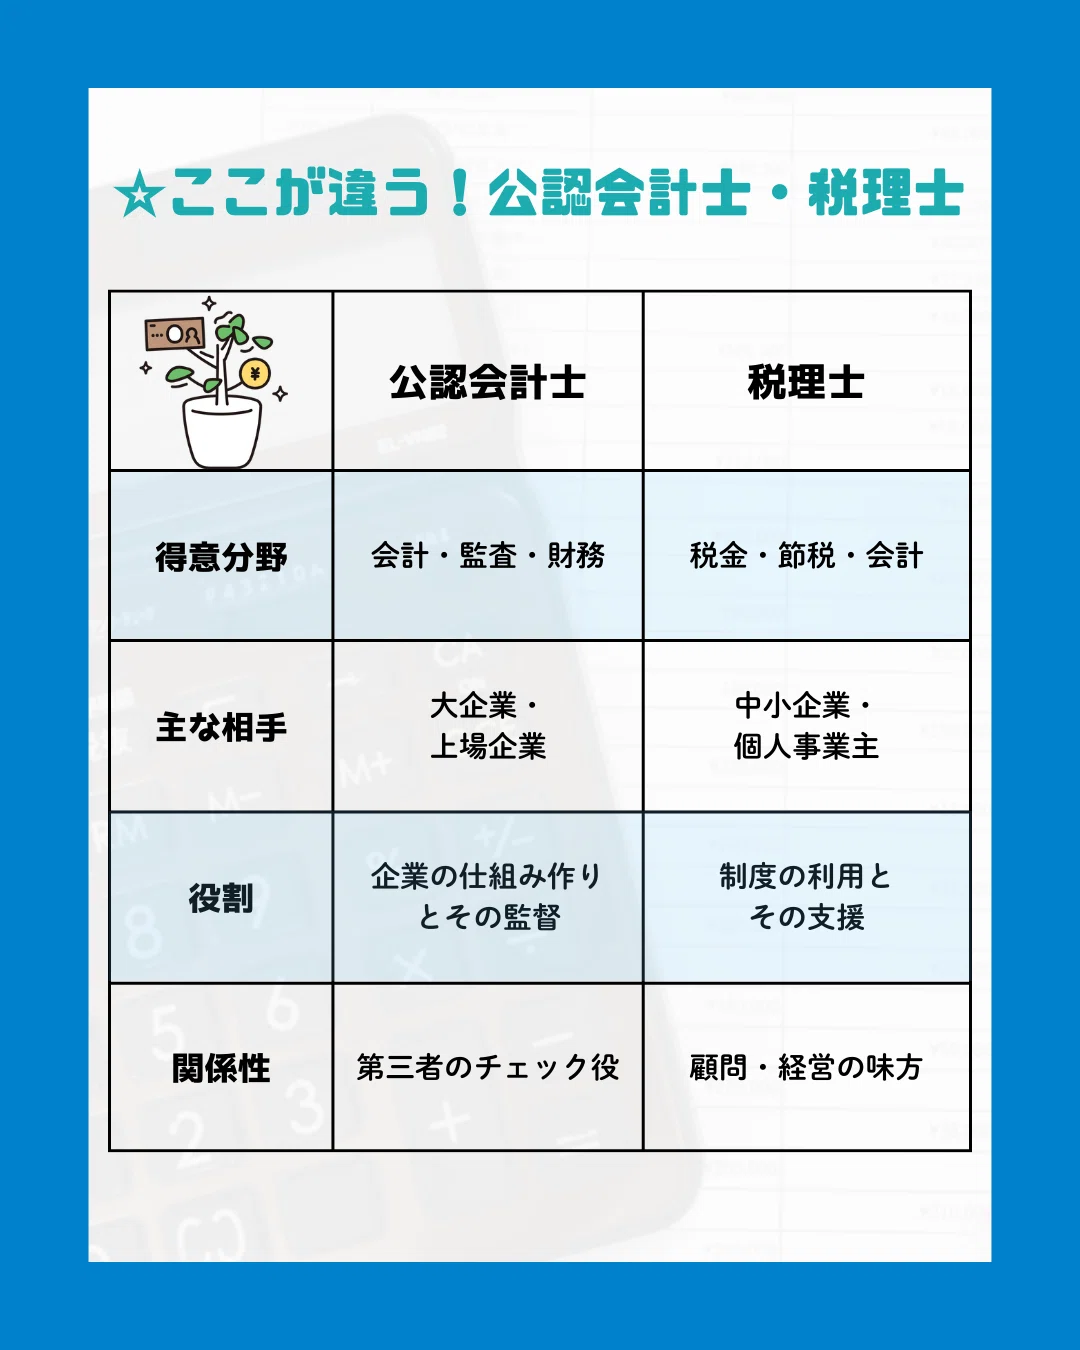
公認会計士法第2条が定める会計士の独占業務は「財務諸表監査・証明」です。これは、上場企業などが作成した決算書が適正であるかを第三者の独立した立場から検証する仕事を指します。顧客となるのは主に国内外の大企業や公開準備企業であり、会計士が保護するのは企業自身というよりも、株式市場の投資家や金融機関などの「不特定多数のステークホルダー」です。そのため、業務の性質は必然的に「厳格な監視者・検証者」としての客観性が最優先されます。
これに対し、税理士法第2条が規定する税理士の独占業務は、税務代理業務と確定申告書の作成、そして税務相談の3つです。対象クライアントの9割以上は中小企業、小規模事業者、そして個人事業主や富裕層です。税理士は「納税者の正当な権利を守るパートナー」として伴走し、合法的な節税策の提案や資金繰り支援、事業承継の相談に乗ります。つまり、会計士が「市場の審判員」であるとすれば、税理士は「経営者の味方・参謀」という立ち位置の違いがあります。
この業務領域の違いは、扱う会計基準そのものにも直結します。会計士は難解な金融商品や連結会計、国際財務報告基準(IFRS)を縦横無尽に駆使する一方、税理士は法人税法・所得税法・消費税法といった複雑怪奇な税法規を熟知し、税務署との折衝窓口を担います。看板は似ていても、頭の中で走らせている思考回路は全くの別物です。
【2026年最新データ比較】年収・試験難易度・合格率の実態
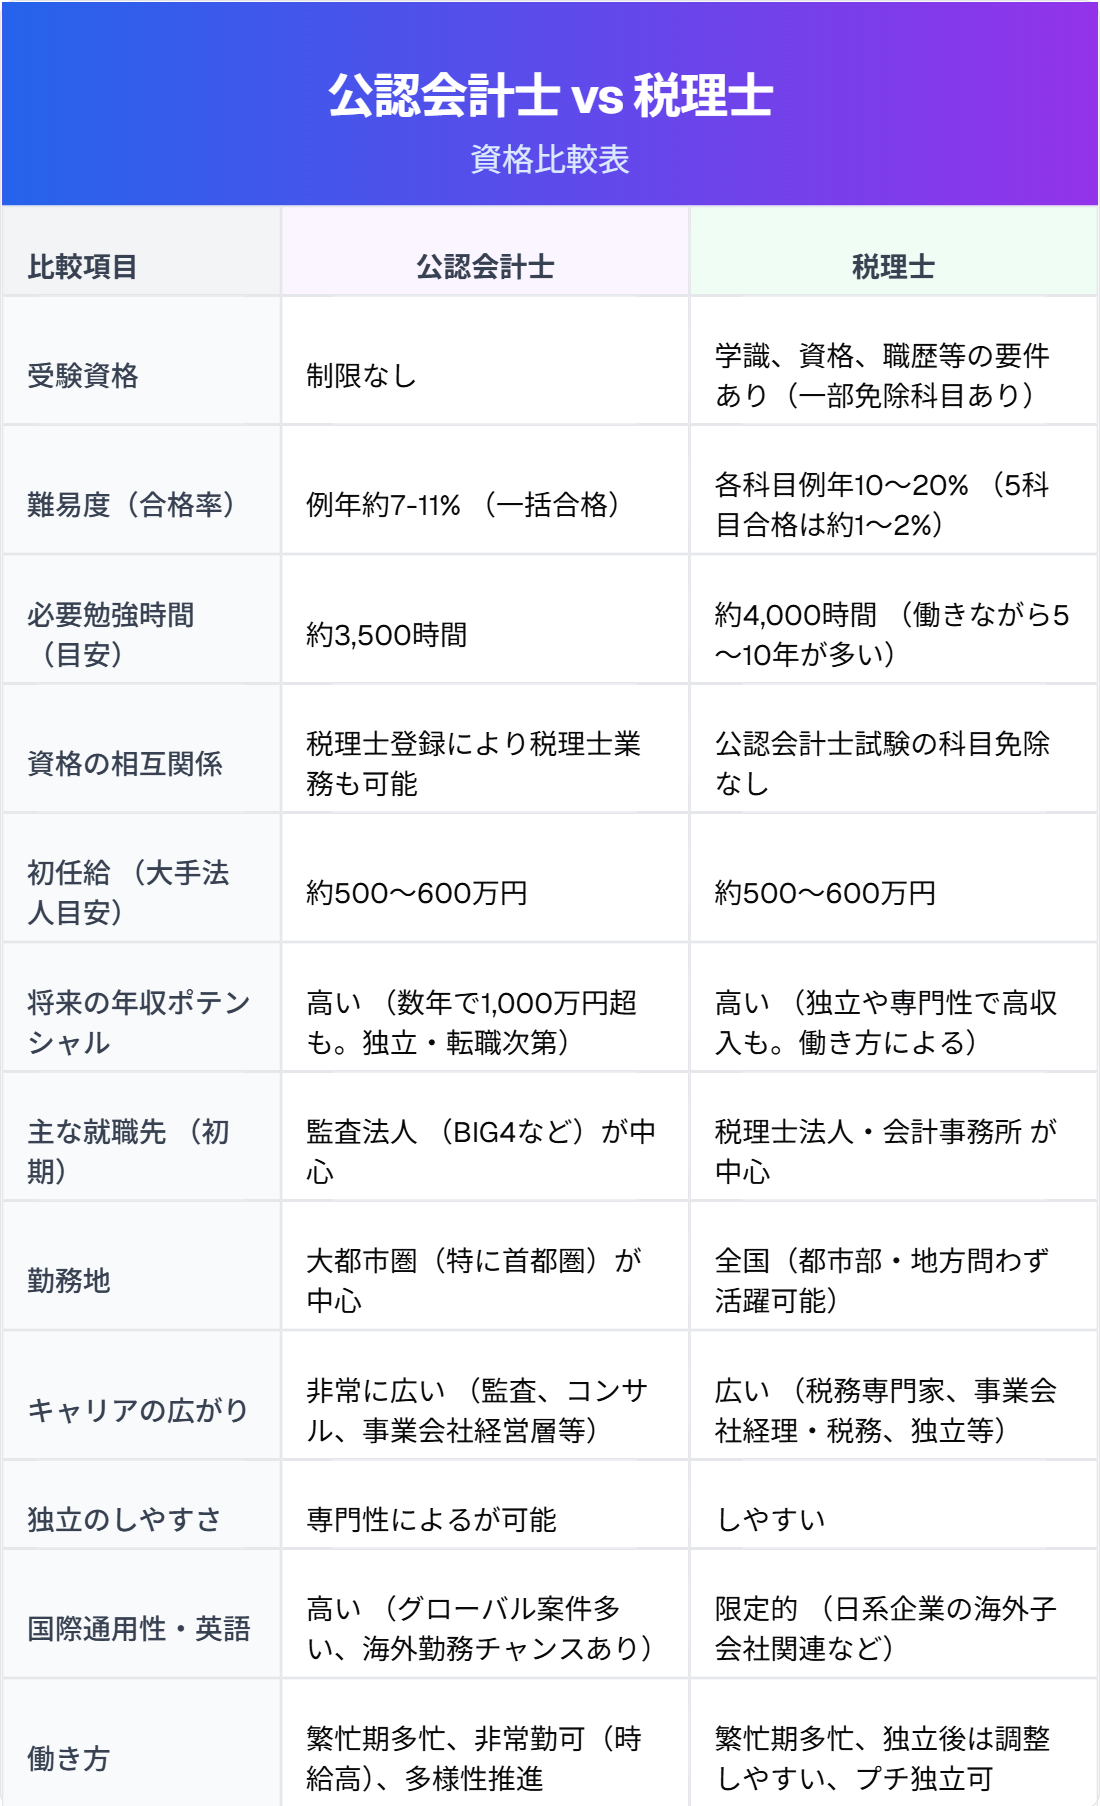
キャリア選択において避けて通れないのが、公認会計士と税理士の年収比較と、取得に至るまでのコスト・難易度の差です。厚生労働省の「賃金構造基本統計調査」や各種公的統計、資格予備校の最新データを精査すると、明確なコントラストが浮き彫りになります。
| 比較項目 | 公認会計士 | 税理士 | 編集部の見解・分析 |
|---|---|---|---|
| 平均年収相場 | 約950万〜1,150万円 (監査法人勤務時:初任給約600万円) | 約700万〜850万円 (会計事務所勤務時:初任給約350万〜450万円) | 20代〜30代前半の初速年収は会計士が圧倒的。ただし税理士は独立後の伸び代が大きい。 |
| 試験形式・合格率 | 短答式+論文式の一括試験 最終合格率:約7〜10% | 必須・選択を含む5科目累積合格制 各科目合格率:約12〜18% | 会計士は短期間の専念型、税理士は社会人の働きながらの長期戦型に適した制度設計。 |
| 必要勉強時間 | 3,500〜5,000時間 (目安:専念2〜3年) | 4,000〜6,000時間 (目安:就業しながら3〜7年) | 拘束期間の長さから、途中で挫折するリスクは税理士試験のほうが高い傾向。 |
| 資格難易度ランキング推移 | 超最難関(偏差値75クラス) 三大国家資格の一角を維持 | 難関(偏差値70クラス) 科目合格制による心理的敷居差 | 2026年最新の資格難易度ランキング推移でも両者はトップグループを堅守。 |
| 主な就職・活躍先 | 大手監査法人(Big4)、PEファンド、上場企業CFO、コンサル | 税理士法人、個人会計事務所、中小企業社外役員、独立開業 | 組織人としてグローバルに戦う会計士と、地域密着で独立を目指す税理士に分かれる。 |
会計士と税理士の難易度と合格率を比較すると、試験特性の違いが見落とされがちです。公認会計士試験は、短答式(マークシート)合格後に同年の論文式試験へ挑む「総力戦」です。全科目を同時にハイレベルへ仕上げる必要があるため、大学在学中や卒業直後に1日10時間以上の勉強を2〜3年続けられる環境が有利に働きます。
一方の税理士試験は「1科目ずつ合格を積み上げられる」永久保持制度を採っています。会計科目(簿記論・財務諸表論)と税法3科目の計5科目を揃えれば資格を取得できます。社会人として働きながら1年1科目ずつ合格を狙える反面、1科目あたりの上位10数%に残る競争は熾烈を極め、結果として官報合格まで5年から10年近くを費やす受験生も珍しくありません。
【実態検証】監査法人と税理士法人|現場が語るキャリアと日常のリアル
制度や数字だけでは見えてこないのが、実務の過酷さと充実度です。監査法人と税理士法人のキャリア比較を行うと、日々のタイムスケジュールから人間関係、プレッシャーの質に至るまで著しい落差があります。
大手監査法人(いわゆるBig4:EY新日本、トーマツ、あずさ、PwC)に勤務する30代の現役公認会計士は、業界特有の心理的葛藤について次のように証言します。
「監査の現場は、クライアントである上場企業の経理部長や役員と『数字の妥当性』を巡って対峙する場です。相手からすれば、多額の監査報酬を支払っているのに粗探しをされているように映ることもあります。自著や手記で先輩方が語ってきた『監査人は常に孤独である』という言葉の重みを、四半期レビューのたびに痛感します。5月の大企業決算期には連日深夜まで検証作業が続きますが、プロジェクト単位で動くため、業務が終われば長期休暇を取得して海外旅行へ出かける同僚も多いです」
一方で、都内の税理士法人でマネージャーを務める40代税理士の視点は対照的です。
「税理士の仕事は、数字の先にある『社長の人生』に踏み込む泥臭い仕事です。確定申告の時期(2月中旬〜3月中旬)や12月の年末調整時期は目が回る忙しさですが、クライアントの社長から『先生のおかげで銀行の融資が下りた』『新規出店に踏み切れた』と直接感謝される瞬間の手応えは格別です。ただし、税理士業界は職人気質が強く、小規模事務所では所長のワンマン経営に苦しむ若手も少なくありません」
キャリアの出口戦略における最大の違いは、独立開業時における年収1000万円の壁の乗り越え方に現れます。
税理士は個人事業主や中小企業が全国に300万社以上存在するため、地域密着の営業やWebマーケティング、紹介を通じて顧問先を30〜40社開拓すれば、比較的早期に年収1,000万円の大台に到達します。これに対して会計士の場合、個人で監査証明を請け負うことは制度的・賠償責任リスク的にほぼ不可能です。そのため、独立する会計士はM&Aの財務デューデリジェンス(DD)、IPO準備コンサルティング、社外役員といったスポット案件の獲得に依存せざるを得ず、高度な営業力と人脈がなければ売上が乱高下するリスクを背負うことになります。
一般に知られていない盲点とネットの誤解|科目免除と登録要件のカラクリ
受験界隈やビジネスSNSで頻繁に交わされる議論のなかに、「会計士は税理士の上位互換なのか?」という論争があります。この背景には、現行法における会計士から税理士への登録要件の規定が存在します。
公認会計士法および税理士法に基づき、公認会計士試験に合格し実務補習所を修了・登録を完了した者は、税理士試験を一切受験することなく税理士会へ登録することができます。形式上は無試験で税理士資格が付与されるため、「会計士を取れば税理士も手に入って一石二鳥」と語られる場面が散見されます。
しかし、ここに実務上の致命的な罠が潜んでいます。公認会計士試験で学ぶ租税法は、法人税法や所得税法の一部エッセンスに過ぎません。現場で中小企業が求める「消費税の簡易課税判定」「相続税・贈与税の節税スキーム」「地方税や償却資産税の申告」といった実践的ノウハウを、監査法人上がりの会計士が持ち合わせているケースは極めて稀です。税法を体系的に解き明かす訓練を積んでいないまま安易に税務顧問を引き受け、誤った税務申告による損害賠償トラブルに巻き込まれる事例は業界内で後を絶ちません。
また、ダブルライセンスのメリットと実態についても過度な幻想は禁物です。名刺に「公認会計士・税理士」と併記することで得られる信頼感は確かにありますが、実務現場では「結局、この先生は何が強みなのか」が問われます。大企業向け監査やIPO支援を主軸にするなら税理士資格はほぼ不要であり、中小企業の税務顧問を主軸にするなら会計士の看板はオーバースペックです。近年評価されているのは、両方の資格を並べることではなく、「会計士出身ならではの管理会計ノウハウを武器に、中小企業の経営計画を立てられる税理士」といった、実業に根ざしたハイブリッド型のポジショニングです。
さらに、税理士試験と会計士試験の科目免除制度を巡るネットの評判にも注意が必要です。税理士試験には大学院修士課程を修了して論文を提出することで税法2科目または会計1科目を免除される制度(いわゆる院免)が存在します。ネット掲示板などでは「院免はずるい」「官報合格者こそ本物」といった根拠薄弱なマウント合戦が見受けられますが、実務において免除制度を利用したか否かでクライアントへの提供価値が下がることは一切ありません。むしろ、時間的リソースを賢く配分して早期に実務へ出た人材のほうが、20代〜30代で圧倒的な実務経験値を蓄積している現実があります。
【将来性の真相】AI普及に伴う代替リスクと現場の評判を読み解く
「AIに最も奪われやすい職業ランキング」で常に上位に挙げられてきた会計士と税理士。2026年を迎えた現場において、AI普及に伴う将来性の真相と評判はどうなっているのでしょうか。結論から言えば、「作業屋」は淘汰されつつあるものの、「資格全体の需要」は失速するどころか、むしろ高度化しています。
現実に起きている変化は明確です。税理士業務においては、クラウド会計ソフトによる銀行口座・クレジットカード明細の自動連携、インボイスのスキャン自動読取、AIによる勘定科目推測が定着しました。かつて事務所の収益源だった「記帳代行(領収書の束を預かって手入力する作業)」は単価が暴落し、作業代行だけで稼ぐビジネスモデルは崩壊を迎えています。
監査業務でも同様です。会計士が手作業で行っていた証憑突合や仕訳テストのサンプリングは、監査AIによる「全件データ照合」へとシフトしました。異常な取引パターンや粉飾の兆候をアルゴリズムが瞬時に検知するため、若手会計士がエクセルを睨み続ける時間は大幅に削減されています。
では、人間は何をしているのか。現在、現場で評価を高めているのは以下の領域です。
- 複雑な利害関係の調整:オーナー企業の事業承継における親族間の感情対立の調停や、組織再編に伴う税務リスクのヘッジ。
- 未来に向けた意思決定支援:過去の数字を整理するだけでなく、「次期にどこへ投資すべきか」「金融機関が納得する事業計画書の作成支援」。
- AIの判断に対する監査:AIが出力した異常値判定が、ビジネスの実態に即しているかをプロフェッショナルとして検証・判断する役割。
「計算する能力」の価値がゼロに近づいた反面、「クライアントの本音を引き出す傾聴力」や「法律のグレーゾーンを論理的に解釈する判断力」の価値は高騰しています。AIの進化によってルーティン業務から解放されたことで、両資格ともに本来のコンサルティング機能へ回帰しているのが真相です。
【プロの結論】会計士と税理士どっちを目指すべきか?失敗しない判断基準
膨大な学習投資を伴う資格選択において、会計士と税理士どっちを目指すべきかという迷いは極めて切実です。後悔のないキャリアを築くためには、表面的な憧れを排し、自身の生活基盤やパーソナリティと冷徹に向き合わなければなりません。
【客観的判断】あなたが目指すべき資格の分岐ルート
【公認会計士を選ぶべき人の条件】
- 年齢が20代前半〜20代半ばである:若手のポテンシャル採用が前提となる大手監査法人への就職を視野に入れるなら、若いほど圧倒的に有利です。
- 最低2年間、勉強に専念できる環境や経済力がある:学生であるか、実家の支援を受けられる、あるいは専念用の貯蓄がある人に向いています。
- グローバル企業や金融ビジネスのダイナミズムに関わりたい:英語力を活かした海外監査、M&Aアドバイザリー、将来的な上場企業CFOを目指したい人に最適です。
- 論理的・構造的思考が得意である:巨大な組織の内部統制や複雑な会計基準をパズルのように組み立てる作業に苦痛を感じない資質が求められます。
【税理士を選ぶべき人の条件】
- 20代後半以降で、現在すでに社会人として働いている:仕事を辞めるリスクを冒さず、科目合格を重ねて着実にキャリアアップを図りたい人に合致します。
- 将来的に地方や地元で独立開業し、一国一城の主になりたい:定年退職のない生涯現役のプロフェッショナルとして、地域経済を支えたい人に向いています。
- 泥臭い人間関係や「人助け」に喜びを感じる:気難しい中小企業の社長と膝を突き合わせ、数字だけでなく身の上話や従業員の相談にも親身になれる高い共感性が必要です。
- コツコツとした継続力と忍耐力に自信がある:不合格が続いても心が折れず、何年にもわたって机に向かい続ける精神的タフネスが不可欠です。
キャリア社会学の観点から見れば、公認会計士は「組織型エリート(メガコーポレーションのインフラを支えるスペシャリスト)」であり、税理士は「自立型プロフェッショナル(スモールビジネスの共同体に入り込むゼネラリスト)」といえます。自分の幸福度が「大きなスケールの案件」で満たされるのか、それとも「目の前の生身の人間からの直接の感謝」で満たされるのか。この自己理解のズレを放置したまま資格を選んでしまうことこそが、最大のキャリア的悲劇を招きます。
【会計士 と 税理士 の 違い】に関するよくある質問(FAQ)
Q1:公認会計士を取得すれば、税務の勉強をしなくても税理士事務所を開業できますか?
A1:法的には登録さえ行えば開業可能ですが、実務上は無謀といえます。会計士試験では確定申告や相続税の実務、消費税の細かな判定ルールを深く扱いません。独立して税理士業務を行う会計士の多くは、監査法人を退職した後に中堅税理士法人へ転職して1〜3年ほど税務実務を修行するか、実務講座などで徹底的に知識を補完してから開業しています。
Q2:30代未経験から目指す場合、現実的なのはどちらの資格ですか?
A2:生活環境によりますが、一般的には税理士試験が現実的です。会計士試験は一括合格が基本のため学習専念が必要となるケースが多く、30代未経験からの監査法人就職は市場環境によってハードルが上がります。一方、税理士試験なら会計事務所で働きながら実務経験を積みつつ、1科目ずつ合格を狙うルートが確立されているため、生活破綻のリスクを最小限に抑えられます。
Q3:年収面で「天井が高い」のは会計士と税理士のどちらですか?
A3:雇われの身(勤務)であれば、パートナーに昇格して年収2,000万〜3,000万円を狙える大手監査法人の公認会計士に軍配が上がります。しかし、完全独立開業の世界では、顧客開拓と組織化に成功した税理士法人の代表が年収5,000万〜1億円を超える事例も珍しくありません。「勤め人としての期待値」なら会計士、「事業オーナーとしてのアップサイド」なら税理士という見方が実態に即しています。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらが優れていてどちらが劣っているという序列関係にはありません。一方は「上場企業と資本市場の信頼性を担保する国際的番人」であり、もう一方は「中小企業と生活者の財産を守り抜く最も身近な伴走者」です。両者の役割は社会の血液である経済活動の両輪をなしています。
テクノロジーが急速に進化する時代だからこそ、「資格の名称」という外側のラベルに安心を求める姿勢は通用しなくなっています。問われるべきは、その資格の独占業務を足がかりにして、どのような顧客にどのような付加価値を届けたいのかという明確な意志です。
試験制度の仕組み、求められる適性、そして描くべきライフプラン。これら3つの要素を天秤にかけ、自身の強みが最も生きるフィールドを選択することが、納得のいくプロフェッショナル人生を切り拓く唯一の確実な道となります。 (出典: 会計士 と 税理士 の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。