車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説
自動車保険の更新や新車の納車を控えた際、多くのドライバーが頭を抱えるのが「車両保険を付けるべきか、それとも外して保険料を安く抑えるべきか」という選択です。損害保険各社の料率改定が続く2026年現在、家計の固定費削減を狙って車両保険の解約を検討する人が増える一方で、「外した直後に自損事故を起こし、数十万円の修理代を自腹で払って後悔した」という切実な声も後を絶ちません。
保険料の負担を極力抑えつつ、万が一のクラッシュ時に生活破綻を防ぐには、どこで損得の境界線を引くべきなのでしょうか。本稿では、最新の修理費相場や事故統計、ドライバーのリアルな体験談を交えながら、新車・中古車ごとの明確な判断基準と賢い見直し術を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険が必要かどうかは「貯金額」と「車の時価額(ローン残債)」のバランスで8割決まる。
- 要点2:10年落ちの中古車や軽自動車は補償上限が低く保険料倒れになりやすいため、原則として不要なケースが多い。
- 要点3:保険料を下げたい場合は安易に外すのではなく、「エコノミー型への変更」や「免責金額10万円設定」で固定費を賢く削るのが正解。
【2026年最新】車両保険は本当に必要か?「高すぎる保険料」と修理費高騰の現実
「車両保険を付けるだけで保険料が倍近くに跳ね上がる」「本当に保険料に見合う価値があるのか」という疑問は、保険の見直しを行う誰しもが抱く悩みです。損害保険料率算出機構の公表データによると、任意保険の加入者のうち車両保険を付帯している割合は全国平均で約45〜50%前後を推移しています。つまり、およそ2人に1人は車両保険を付けていない計算になります。
しかし、2026年現在のカーライフを取り巻く環境は、過去数年と比べて大きく変化しています。最大の要因は、先進運転支援システム(ADAS)の標準搭載による自動車の事故修理費用の劇的な高騰です。ミリ波レーダーや超音波センサー、フロントカメラが内蔵されたバンパーやフロントガラスは、わずかな接触事故や飛び石による破損であっても、交換後に「エーミング(電子制御装置の校正・調整作業)」と呼ばれる専門作業が必須となります。
かつては数万円で済んでいた軽微なバンパー擦り傷の修理であっても、現在では一撃で15万〜30万円前後の自己負担額に膨らむケースが日常茶飯事となっています。手元の貯金から即座に30万円以上の突発的な出費を出せない家庭にとって、車両保険を完全に外す選択は極めて高い金銭的リスクを背負うことと同義です。
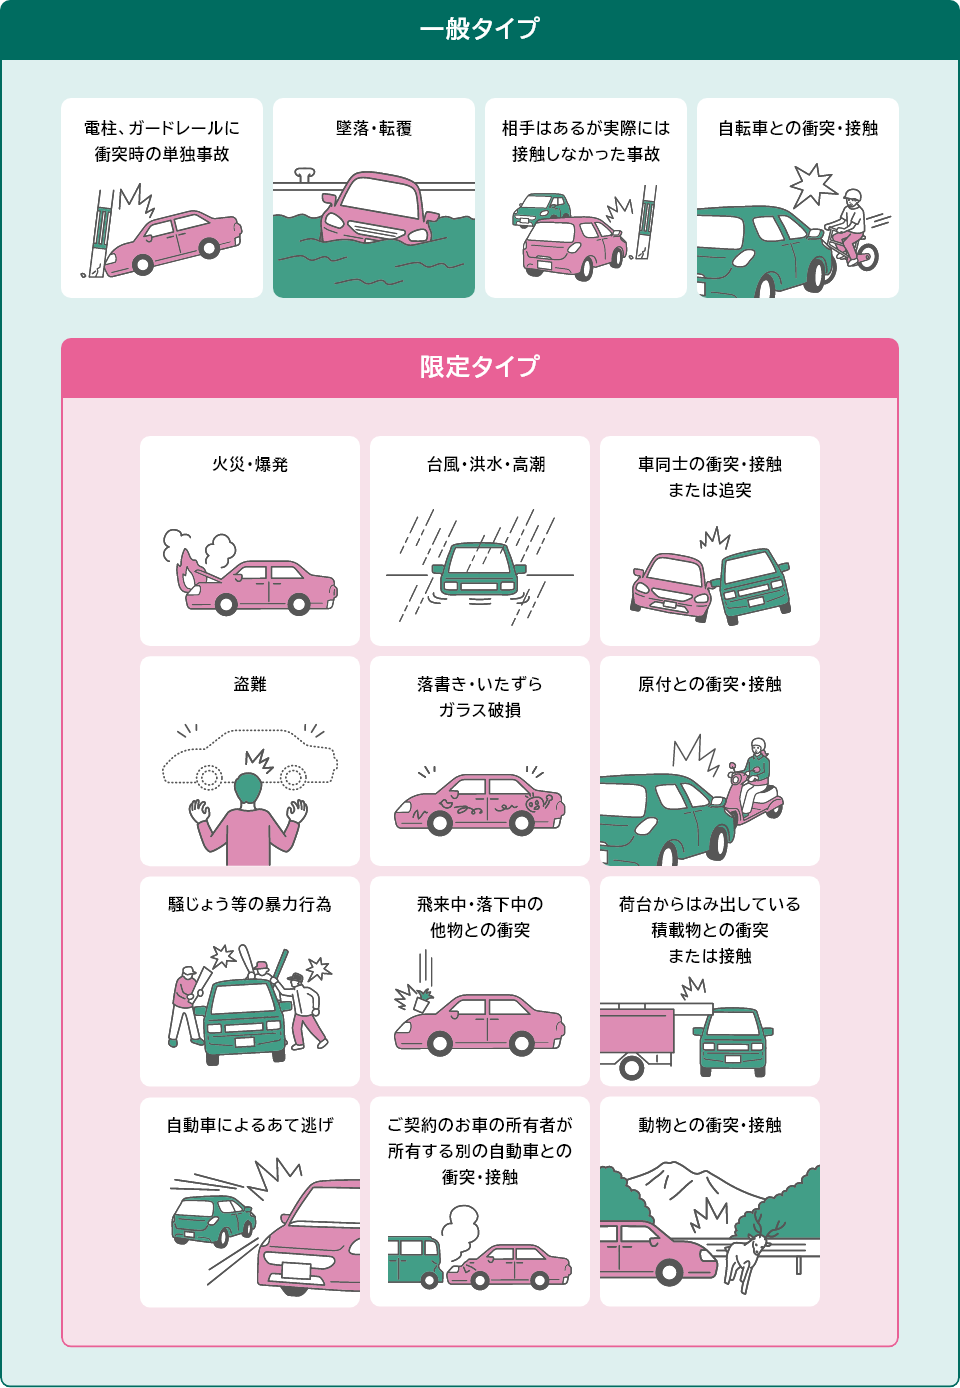
一般型とエコノミー型の違いと補償範囲|自損事故や当て逃げのリスク比較
車両保険の加入を検討する際、まず押さえておくべきなのが「一般型(オールリスク型)」と「エコノミー型(車対車+限定危険型)」の決定的な違いです。保険料を抑えたいがあまり、補償内容を把握しないままエコノミー型を選び、事故後に保険金が下りずトラブルになる事例が散見されます。
両者の最大の違いは、「自損事故(電柱やガードレールへの単独衝突・転落)」および「当て逃げ(相手不明の事故)」が補償されるかどうかという点にあります。
| 事故・損害のパターン | 一般型(オールリスク) | エコノミー型(車対車限定) | 車両保険なし |
|---|---|---|---|
| 車同士の衝突・接触(相手特定) | ◯ 補償される | ◯ 補償される | × 全額自己負担 |
| 単独事故・電柱衝突・車庫入れミス | ◯ 補償される | × 補償対象外 | × 全額自己負担 |
| 相手不明の当て逃げ被害 | ◯ 補償される | × 原則対象外 | × 全額自己負担 |
| 台風・洪水・高潮・竜巻・雹(ひょう) | ◯ 補償される | ◯ 補償される | × 全額自己負担 |
| 火災・爆発・盗難・落書き・飛来物 | ◯ 補償される | ◯ 補償される | × 全額自己負担 |
| 年間保険料の目安(相場比較) | 基準価格(高め) | 一般型の約50〜65% | 最も安い |
運転に不慣れな初心者ドライバーや、狭い路地でのすれ違い・立体駐車場の利用が多いユーザーは、ガードレールへの接触や壁擦りといった車両保険の自損事故・単独事故補償が受けられる一般型を選ばなければ意味がありません。一方、運転歴が長く単独事故を起こす確率が極めて低いベテラン層であれば、エコノミー型に切り替えるだけで大幅な保険料節約が実現します。
新車と中古車(10年落ち)の明確な判断基準|知っておくべき損得の決定打
車両保険の加入要否を左右するもう一つの決定的な要素が、「車の年式と市場価値(協定保険価額)」です。車両保険で支払われる保険金の上限は、購入時の金額ではなく「事故発生時点における同型車の時価額」で厳格に定められます。
新車購入時〜3年目:車両保険+「全損特約(新価特約)」が必須の理由
新車登録から3年間は、車両保険の必要性が最も高い期間です。新車価格が300万円の車であれば、万が一の全損事故時に最大300万円近くが補償されます。特にマイカーローンを利用して購入している場合、車が全損して廃車になってもローンの返済義務だけが残り、新たな車の購入費用と二重苦に陥るリスクがあります。
新車時に必ず検討したいのが車両保険の全損特約(新車特約・車両新価保険特約)です。この特約を付帯しておくと、事故によって新車価格相当額の50%以上の大きな損害が生じた場合、新車を買い直すための実費(再取得費用)が全額補償されます。新車時の資産価値を完全に防衛するための最強のセーフティネットといえます。
中古車(初度登録から7〜10年落ち):保険料倒れになる仕組み
対照的に、初度登録から7年〜10年以上が経過した低年式車の場合、車両保険の必要性は一気に薄れます。自動車の時価額は年数が経つにつれて減価償却され、10年落ちの車両保険における補償限度額は10万〜20万円程度まで落ち込むケースが大半です。
年間4万〜6万円の車両保険料を払い続けているにもかかわらず、大きな事故に遭った際の最大受け取り金額が15万円にしかならないとすれば、経済合理性は完全に破綻しています。「年間の保険料負担額」と「事故時にもらえる最大補償額」を天秤にかけ、受取額が20万〜30万円以下になる段階で車両保険を外すのが賢明な判断です。
【実態検証】「付けなくて後悔した人」「無駄だった人」ネットの生の声と事故現場のリアル
大手掲示板やSNS、知恵袋などのコミュニティを分析すると、車両保険を巡るユーザーのリアルな後悔と成功体験が浮き彫りになります。現場で報告されている実際の声から、どのような状況で後悔が生じるのかを検証します。
ネットで散見される「外して大後悔」したユーザーの悲痛な叫び
「新車を購入して1年目、保険料をケチって車両保険を外していた。豪雨の冠水道路に誤って進入してしまいエンジンが水没全損。ローン残債280万円だけが手元に残り、通勤用の足も失って文字通り途方に暮れた」(30代男性・会社員)
「大型ショッピングモールの駐車場で当て逃げされた。助手席ドアからリアフェンダーにかけてガッツリ凹まされ、修理見積もりは35万円。エコノミー型にしていたため相手が特定できず保険適用外。泣く泣くボーナスを全額吐き出した」(40代女性・主婦)
「付けていて無駄だった」と振り返るドライバーの証言
「15年間無事故無違反でゴールド免許。毎年8万円近い一般型の車両保険を払っていたが、一度も使うことがなかった。生涯で100万円以上をドブに捨てていたと気づき、思い切って外したがまったく問題なかった」(50代男性・自営業)
「ちょっとバンパーを擦って修理代が8万円。車両保険を使おうとしたら免責金額5万円を引かれて3万円しか出ず、翌年から等級が下がって保険料が総額10万円近く値上がりすると言われて結局自腹で直した。少額の傷には使えないと初めて知った」(20代男性・会社員)
こうした生の声が物語るように、「自力では到底リカバーできない壊滅的損害」に備えるのが保険の本質であり、日常の小さな傷の修理代を補うために車両保険を使い倒すのは制度上不可能な設計となっています。
一般に知られていない盲点|車両保険を使うと損をする「等級ダウン」の罠
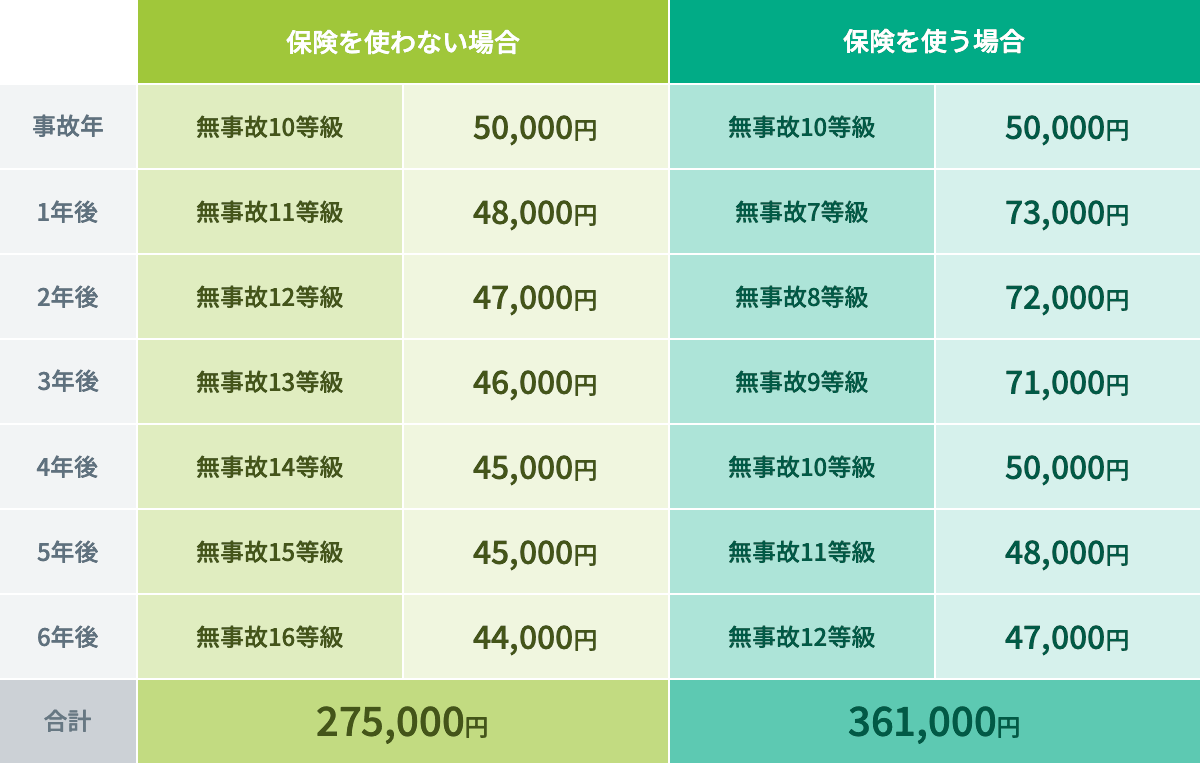
車両保険加入者が最も見落としがちな落とし穴が、車両保険等級ダウン事故時の影響です。自動車保険の等級制度(ノンフリート等級)では、車両保険を使用すると原則として「3等級ダウン事故(または1等級ダウン事故)」として処理されます。
等級が下がると、翌年度の保険料割引率が低下するだけでなく、事故を起こした人専用の割増料率が適用される「事故有係数適用期間」が3年間課せられます。これにより、翌年からの3年間で支払う保険料総額が合計8万〜15万円程度跳ね上がる計算になります。
例えば、修理費用が10万円の事故で車両保険を申請した場合、免責金額(自己負担)が5万円設定されていれば保険金は5万円しか受け取れません。しかし、翌年以降の保険料値上がり分がトータル10万円に達する場合、「保険を使ったことで結果的に5万円の純損失が出る」という逆転現象が発生します。したがって、「10万〜15万円以下の少額修理は保険を使わず自腹で直す」のが自動車保険運用の鉄則です。

自動車保険の相場と賢い節約術|免責金額設定と最新見直しの鉄則
「万が一の廃車リスクには備えたいが、毎月の保険料が高すぎて維持できない」というドライバーに向けて、補償の安心感を保ちながら固定費を極限まで削る実践的な節約アプローチを解説します。
免責金額設定のコツ:自己負担額を「1回目10万円」にするだけで激変
車両保険の保険料を劇的に下げる最大の武器が、免責金額(事故時の自己負担額)の引き上げです。多くの人が「免責0円(全額保険会社持ち)」や「1回目5万円-2回目10万円」を選択していますが、これを「1回目10万円-2回目10万円」に設定変更してみてください。
免責金額を10万円に引き上げるだけで、年間の車両保険料は約15〜25%もディスカウントされます。前述の通り、10万円以下の修理で保険を使うのは等級ダウンを考慮すると大損であるため、最初から「10万円以下の事故は自腹で割り切る」と決めて免責を設定するのが最も合理的な防衛策です。
自動車保険見直しポイント2026年最新:ダイレクト型への乗り換えと特約整理
2026年の保険見直しにおいて、代理店型(ディーラー系・対面型)からネット専業のダイレクト型自動車保険へ移行するだけで、同等補償のまま保険料が年額3万〜5万円以上安くなるケースが珍しくありません。また、運転者の限定(本人限定・配偶者限定)や年齢条件の引き上げ、ロードサービス特約や弁護士費用特約の重複排除を徹底することで、車両保険を残したまま大幅なコストカットが達成できます。
【プロの結論】車両保険がいらない人の特徴と絶対に入るべき人の境界線
金融リテラシーとリスクマネジメントの観点から導き出される、「車両保険を付けるべき人」と「不要な人」の明確な境界線は以下の通りです。
車両保険がいらない人の特徴(外しても問題ない条件)
- 即座に動かせる預貯金が100万円以上ある:万が一車が大破しても、生活防衛資金を崩さずに中古車を現金一括で購入できる。
- 初度登録から7〜10年以上経過した低年式車・中古車に乗っている:車両の協定保険価額が30万円以下に落ちており、補償対費用効果が著しく低い。
- マイカーローンの残債がない(完済済み):事故で車を失っても、借金の二重返済リスクに晒されない。
- 車がなくても生活や通勤が破綻しない環境:地方の必須インフラではなく、都市部で公共交通機関やカーシェアで代替可能。
車両保険に絶対入るべき人の特徴(外すと危険な条件)
- 新車購入後1〜3年以内、または残価設定ローン(残クレ)・マイカーローン返済中:全損事故時のローン精算と新車再購入の二重負担を回避するため。
- 貯蓄が50万円未満で突発的な出費に耐えられない:バンパーや足回りの破損(20万〜40万円)を自腹で工面できない家計状態。
- 免許取得後間もない初心者や運転に強い不安があるドライバー:電柱やブロック塀への自損事故率が高いため、「一般型」の加入が推奨される。
- 台風・洪水・豪雪地帯に居住しており、屋外・青空駐車をしている:自然災害による水没や飛来物損害は過失ゼロでも発生するため。
【車両保険は入るべきか】に関するよくある質問(FAQ)
Q1:10年落ちの軽自動車ですが、車両保険は本当にいりませんか?
A1:原則として不要です。10年落ちの軽自動車の場合、車両保険金額の上限は10万〜15万円程度に設定されることがほとんどです。年間数万円の保険料を払い続けるメリットは極めて薄いため、車両保険を外して浮いた保険料を次の車への買い替え資金として貯蓄に回すことをおすすめします。
Q2:車対車の事故で自分に過失がない「もらい事故(10対0)」でも車両保険を使うべきですか?
A2:相手が無保険車(任意保険未加入)でない限り、基本的には相手側の対物賠償責任保険から修理費が全額支払われるため、自身の車両保険を使う必要はありません。ただし、相手が任意保険に入っておらず支払い能力がない場合や、過失割合の示談交渉が難航して長期化する場合は、自身の車両保険(または無保険車傷害特約)を一時的に先行利用して修理を進めるケースがあります。
Q3:免責金額はいくらに設定するのが最もコストパフォーマンスが高いですか?
A3:おすすめは「1回目10万円・2回目10万円(定額10万円)」です。等級ダウンによる翌年以降の保険料値上がりを考慮すると、10万円以下の修理で車両保険を使うのは損になります。最初から10万円の免責を設定しておくことで、毎年の保険料を20%前後安く抑えつつ、全損や大破といった致命的なリスクだけに低コストで備えることが可能です。
Q4:残価設定ローン(残クレ)で新車を契約した場合、車両保険は必須ですか?
A4:絶対に加入すべきです。残クレ契約中に事故で車が全損(廃車)になった場合、リース契約や残クレは強制解約となり、据え置かれていた残価を含めた残債の一括返済を求められます。車両保険(特に新車特約・全損時特約)を付帯していないと、手元に車がない状態で数百万円の一括請求を受ける致命的なリスクを背負うことになります。
まとめ:今後の動向と失敗しないための判断基準
車両保険は「何となく不安だから入る」「営業マンに勧められたから付ける」という思考停止の契約が最も家計を圧迫します。自動車の安全技術向上に伴う修理単価の高騰と、年式に応じた車両価値の下落という相反する要素を正しく見極めることが、2026年を賢く生き抜くドライバーの必須リテラシーです。
新車やローン残債がある間は「一般型+免責10万円」で資産を守り、年数が経過して時価額が下がってきた段階で「エコノミー型」へ移行、7〜10年を超えたら潔く外す——この段階的な見直しステップを踏むことで、過不足のない安心と年間数万円単位の家計防衛を両立させることができます。次回の保険更新時には、現在の愛車の価値と貯蓄状況を冷静に棚卸しし、最適なプランへと見直してみてください。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。