源泉徴収票を出さないとどうなる?損する3大リスクと緊急対処法を徹底解説
転職時や毎年の年末調整の時期を迎えると、勤務先の総務・人事担当者から「前職の源泉徴収票を提出してください」と求められます。しかし、「前職の給与額や短期間での退職歴を知られたくない」「退職した会社から源泉徴収票が届かない」「紛失してしまって手元にない」といった理由から、提出をためらうビジネスパーソンは少なくありません。
結論から言うと、会社からの源泉徴収票の提出要請を無視したり放置したりすると、所得税の二重払いや控除漏れによる経済的損失、さらには追徴課税や延滞税の発生、住民税の通知を通じた前職・副業の発覚といった深刻なリスクに直面します。給与計算の実務現場および最新の税務行政データに基づき、源泉徴収票を出さないことで生じる決定的なペナルティと、書類がない場合の具体的なリカバリー手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職先や年末調整で源泉徴収票を出さないと、現職で年末調整を受けられず「税金の過払い(還付金損失)」または「追徴課税・延滞税」のリスクが生じる。
- 要点2:「出さなければ前職や給与額がバレない」は誤解であり、翌年5〜6月の住民税決定通知書の合算額によって会社側に不整合が発覚するケースが極めて多い。
- 要点3:紛失時は前職への再発行申請、届かない場合は税務署への「不交付の届出書」提出で解決可能であり、年末調整に間に合わない場合は翌年春の確定申告で自ら精算する必要がある。
【結論】源泉徴収票を出さないとどうなる?放置で直面する4大ペナルティ
給与所得者が転職先や現職の年末調整において源泉徴収票を提出しない場合、単に「書類が1枚足りない」という事務上の不備にとどまらず、税務面・労務面で以下のような4つの直接的ペナルティと不利益が発生します。
① 年末調整の対象外となり、所得税の還付金を受け取れず損をする
年内に転職した場合、現職の企業は「前職の給与支払額と源泉徴収税額」を合算しなければ年末調整の計算ができません。源泉徴収票を提出しないと、会社側はその年の年末調整から対象者を外さざるを得なくなります。その結果、配偶者控除や生命保険料控除、住宅ローン控除などの各種所得控除が一切適用されず、本来戻ってくるはずだった還付金を受け取れなくなります。
② 確定申告を怠ると「無申告加算税」「延滞税」の追徴課税リスクが発生
年末調整を受けられなかった場合、翌年の確定申告期間中に自分で税務署へ確定申告を行う法律上の義務が生じます。これを「面倒だから」「少額だから」と放置した場合、法定納期限の翌日から利息に相当する延滞税(年利最大14.6%相当の割合)や、申告しなかったことに対するペナルティである無申告加算税(最高20〜30%)が課されることになります。
③ 「住民税の特別徴収税額決定通知書」経由で会社に前職・副業の実態がバレる
前職の給料が低かったことや、短期間で辞めた事実、副業の存在を隠す目的で源泉徴収票を出さないケースが見られます。しかし、市区町村は各事業主から送られる「給与支払報告書」をマイナンバー等で紐付けて個人の所得を合算します。翌年5月頃、転職先の会社に届く「住民税の特別徴収税額決定通知書」の税額や所得区分と、社内の給与記録との間に明らかなズレが生じるため、経理担当者に前職や副業の存在を把握される結果となります。
④ 会社側との労務トラブル・信頼失墜
所得税法第312条等の規定に基づき、給与支払者は従業員の年末調整を適正に行う義務を負っています。度重なる提出依頼を無視し続けると、社内規則違反や労務管理上の非協力的な態度とみなされ、入社直後の人事評価や人間関係に致命的な影を落とすことになります。
【データ比較】提出する場合 vs 提出しない場合の税務・労務リスク徹底比較
源泉徴収票を正しく提出した場合と、出さずに放置・個別申告した場合の実務上の違いを比較表にまとめました。税務リスクと事務負担の差は一目瞭然です。
| 対応パターン | 税務上の処理と税額への影響 | 会社への影響・発覚リスク | 編集部の見解・総合評価 |
|---|---|---|---|
| ① 期限内に提出する (正規ルート) | 前職と合算して社内で年末調整完了。12月または1月の給与で還付金が自動入金。 | 前職の社名・給与額は経理に把握されるが、社内規則に則り信頼は担保される。 | 最も安全かつ手間のない選択肢。還付金を最速で受け取れる標準対応。 |
| ② 出さずに自ら確定申告する (事前申告ルート) | 会社では前職を除外して処理。翌年2月16日〜3月15日に税務署へ自分で申告。 | 事前に「自分で確定申告する」旨を伝えれば怪しまれにくいが、住民税額で合算は判明。 | 前職を一時的に伏せたい場合の妥協策だが、確定申告の手間と住民税の確認が必要。 |
| ③ 出さずに完全放置する (最悪のパターン) | 年末調整されず控除全滅で過払い損、または未申告で延滞税・無申告加算税の対象。 | 経理からの督促、翌年度の住民税不整合による調査で最終的に確実にバレる。 | 百害あって一利なし。金銭的損失と社内信用の失墜を招くため絶対に避けるべき。 |
【実態検証】転職・バイト現場のリアルな声と「出さないと会社にバレるか」の真相
転職コミュニティや知恵袋、SNSの相談掲示板では、「前職の給与が低くて転職先での提示年収と乖離がある」「前職を3ヶ月で辞めた履歴書詐称を隠したい」「アルバイトの掛け持ちがバレたくない」という理由から、源泉徴収票を出したくないという書き込みが後を絶ちません。
国税庁や自治体税務課の現場実務を取材すると、「会社に出さなくても税務署と自治体には筒抜けである」という動かしがたい現実が浮き彫りになります。
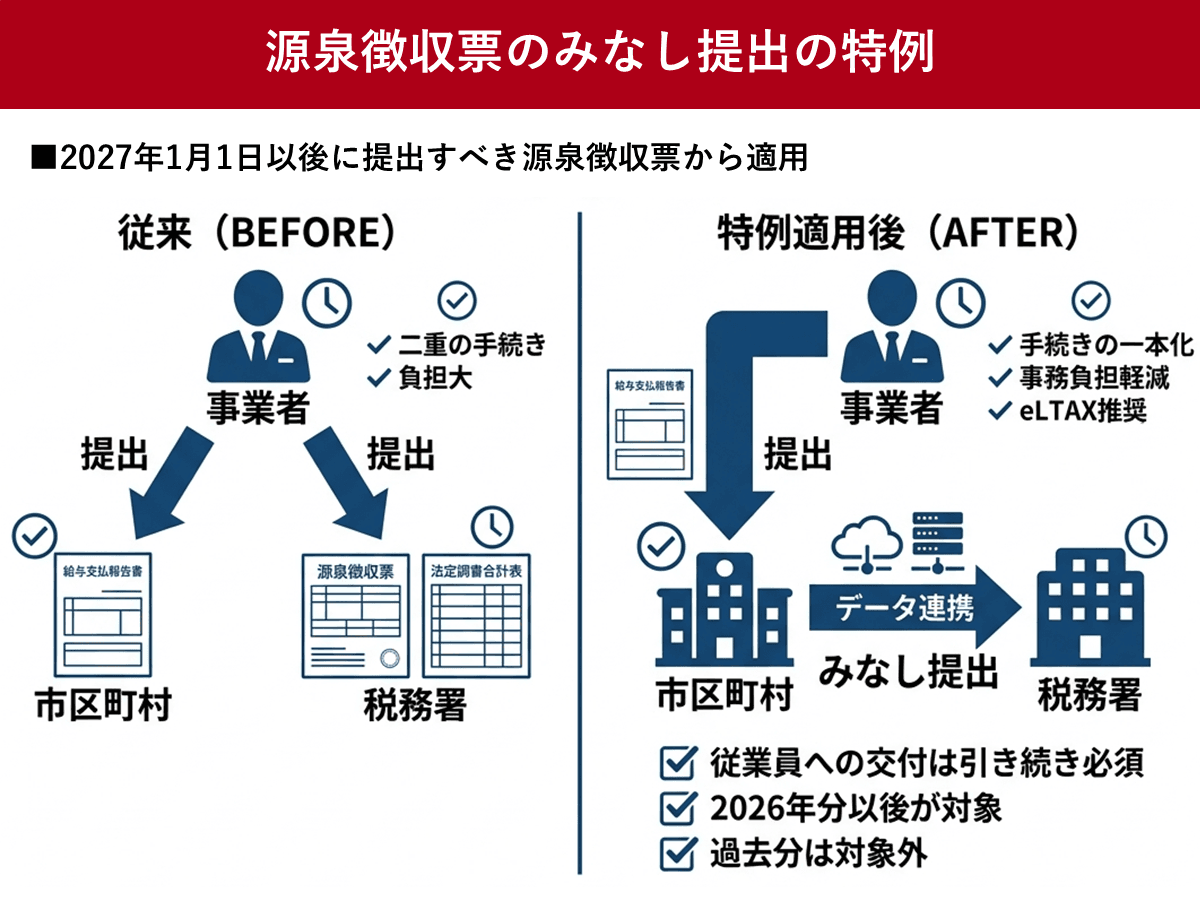
従業員に給与を支払ったすべての事業者(企業・店舗)は、毎年1月末日までに市区町村へ「給与支払報告書」を提出する義務があります。自治体側では、マイナンバーや氏名・生年月日・住所を突合し、同一人物の年間総所得を機械的に合算して翌年度の住民税額を算出します。
もし転職先で「前職分を含めずに」年末調整を行っていたとしても、6月頃に転職先の経理宛てに届く住民税決定通知書には、前職分の収入を含んだ合算税額が記載されます。経理担当者が「自社で支給した給与額に対する住民税よりも、通知された住民税額が明らかに高い」と気づけば、前職や副業の存在は即座に判明します。
なお、アルバイトで源泉徴収票の提出が不要になる例外ケースは極めて限定的です。具体的には「その年の1月1日から12月31日までの給与収入合計が103万円以下で、かつ他の勤務先がなく、税金の源泉徴収(天引き)もされていない場合」などに限られます。年内に2か所以上から給与を得ている場合は、原則として合算処理が必須となります。
退職後の源泉徴収票はいつ届く?もらえない・紛失時の最新対処法
「出したいのは山々だが、前職から源泉徴収票が送られてこない」「探しても見当たらない」というトラブルも頻発しています。法的な交付期限と、具体的な救済手続きを整理しました。
1. 退職後の源泉徴収票はいつ届くのか?
所得税法第226条において、企業は退職した従業員に対し、退職日以後1か月以内に源泉徴収票を交付しなければならないと義務付けられています。退職後1か月を過ぎても手元に届かない場合は、単なる前職の人事・労務担当者の作業遅延や送付漏れの可能性が高いため、まずは前職の担当部署へ電話やメールで発行・郵送を依頼するのが基本です。
2. 紛失した場合の再発行手続き
過去に受け取った源泉徴収票を紛失した場合でも、発行元である企業には再発行に応じる義務があります。前職の総務・人事担当窓口に「転職先の年末調整(または確定申告)で必要なため、再発行をお願いしたい」と連絡すれば、通常は数日から1週間程度で再発行されます。近年はクラウド給与明細システムからPDFで即時再ダウンロードできる企業も増えています。
3. 前職と連絡が取れない・倒産した・発行拒否された場合の対処法
退職代行を利用して辞めたため前職に連絡しづらい、会社が倒産してしまった、あるいは嫌がらせで発行を拒否されている場合は、所轄の税務署に「源泉徴収票不交付の届出書」を提出します。この届出書を受理した税務署は、該当企業に対して税務指導(行政指導)を行い、源泉徴収票の作成・交付を命じます。倒産している場合でも、破産管財人への確認や給与明細書をベースとした推計課税申告などの救済ルートが案内されます。
【2026年最新】年末調整に間に合わなかった場合の「自分でやる確定申告」完全ガイド
勤務先の年末調整の書類回収期限は、一般的に11月中旬から12月上旬頃に設定されています。前職からの発行が遅れて年末調整の期限に間に合わなかった場合は、現職の会社には「前職分の源泉徴収票が間に合わないため、今回の年末調整からは除外してください。年明けに自分で確定申告を行います」と速やかに申し出てください。
確定申告を自分で行う基本ステップは以下の3ステップです。
ステップ1:必要書類を揃える
年明け1月頃に現職の会社から交付される「現職の源泉徴収票」と、手元に取り寄せた「前職の源泉徴収票」の2通を用意します。その他、生命保険料控除証明書、ふるさと納税の受領証、マイナンバーカードを手元に準備します。
ステップ2:国税庁「確定申告書等作成コーナー」からスマホ・e-Taxで作成
2026年最新の税務申告システムでは、スマートフォンとマイナンバーカードの連携がさらに高度化しており、源泉徴収票をカメラで撮影・読み取るだけで支払金額や源泉徴収税額が自動入力されます。前職と現職のデータを画面の指示に従って合算入力します。
ステップ3:オンライン送信(e-Tax)または税務署へ郵送・持参
確定申告期間(原則として毎年2月16日〜3月15日)に申告データを送信します。還付金が発生する還付申告の場合は、2月15日以前の1月からでも提出可能です。e-Taxで提出すれば、通常3週間程度で指定口座に過払い分の還付金が振り込まれます。
一般に知られていない盲点とネットの誤解|「出さなくてもバレない」の嘘
インターネット上の掲示板やSNSでは、「前職の源泉徴収票を出さずに、自分で普通徴収(自分で住民税を納付)にして確定申告すれば会社には絶対にバレない」という裏ワザが語られることがあります。しかし、これには重大な制度上の盲点が存在します。
地方税法上、給与所得者の住民税は原則として「特別徴収(給与天引き)」が義務付けられており、自治体は本業の会社からの天引きを優先します。給与所得同士を合算した場合、副業や前職の給与分だけを都合よく「普通徴収(自分で納付)」に切り替えることを認めていない自治体が大半です。結果として、主たる勤務先である転職先へすべての合算通知が送られます。
【プロの結論】源泉徴収票の提出に直面した際の行動判断基準
前職の源泉徴収票に関する対応に迷った際は、自身の置かれた状況に応じて以下の基準で判断してください。
- 通常転職・書類がある人:迷わず転職先へ提出。余計な税務リスクや申告の手間を完全にゼロにするのが最も合理的。
- 発行が遅れて手元にない人:会社に「前職の発行遅延のため確定申告で対応する」と事前申告し、税務署への不交付届出も視野に入れて書類を確保する。
- 前職を隠したい人:書類提出を拒んでも住民税データ等で最終的に辻褄が合わなくなるため、無駄な隠蔽工作は諦め、正規の手続きを踏んで税務署トラブルを防ぐことを最優先にする。
【源泉 徴収 出さ ない と どうなる】に関するよくある質問(FAQ)
Q1:転職先から前職の源泉徴収票を出すように言われましたが、どうしても前職の給与額を知られたくありません。法的に提出を拒否できますか?
A1:提出を強制する直接的な罰則規定は労働者個人にはありませんが、提出しない場合は「現職での年末調整を辞退し、自分で確定申告を行う」ことを会社に承諾してもらう必要があります。ただし、前述の通り翌年度の住民税決定通知書を通じて合算所得が会社に通知されるため、完全に給与規模を隠し通すことは実務上困難です。
Q2:退職して2か月経ちますが、前職から源泉徴収票が送られてきません。会社側への罰則はありますか?
A2:所得税法第226条により、企業は退職後1か月以内の交付が義務付けられています。正当な理由なく交付を怠った企業には、所得税法第242条に基づき「1年以下の懲役または50万円以下の罰金」という罰則が定められています。まずは前職へ請求し、応じない場合は所轄税務署に「源泉徴収票不交付の届出書」を提出してください。
Q3:年末調整の提出期日に前職の源泉徴収票が間に合わない場合、現職の会社にはどう伝えれば良いですか?
A3:「前職からの源泉徴収票の発行が期日に間に合わないため、今回は現職分のみで処理(または年末調整対象外)としていただき、年明けに自分で確定申告を行います」と人事・労務担当者に伝えてください。事前に伝えておくことで社内手続きが円滑に進みます。
Q4:副業として短期の単発バイトをしていますが、この源泉徴収票も本業の会社に出すべきですか?
A4:本業の会社に提出する源泉徴収票は「同一年内に転職した場合の前職分」のみです。本業と並行して行っている副業の源泉徴収票は本業の会社に提出してはいけません。本業で年末調整を完了させた後、本業と副業の源泉徴収票を両方用意して、年明けに自分で確定申告を行います。
まとめ:今後の動向とリスクを回避するスマートな判断基準
源泉徴収票の未提出や放置は、還付金を受け取れない経済的損失や追徴課税のリスクを招くだけでなく、会社からの信頼低下や住民税を通じた発覚など、当事者にとってデメリットしか存在しません。
書類が手元にない場合は、速やかに「前職への再発行申請」または「税務署への不交付届出」を行い、年末調整に間に合わない場合は「自力での確定申告(e-Tax)」へと切り替えるのが正しい実務対応です。税務のルールとペナルティの仕組みを正しく把握し、無用な損やトラブルを未然に防ぎましょう。 (出典: 源泉 徴収 出さ ない と どうなる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。