年収の中央値と手取りの衝撃格差!平均とズレる真相を徹底解説
テレビのニュースや経済特集で「日本の平均年収は約460万円」という報道を目にするたび、「自分の周りでそんなに貰っている人はいない」「実態とかけ離れすぎている」と強い違和感を覚える人は少なくありません。日々の買い出しで食料品の値上げに頭を抱え、毎月の給与明細を眺めては社会保険料の重さにため息をつく一般の生活者にとって、メディアが報じる「平均値」はどこか遠い世界の数字に映ります。
この違和感の正体こそが、統計上のトリックである「平均値」と「中央値」の決定的な乖離です。ごく一部の富裕層や超高所得者が全体の数値を大きく跳ね上げる平均値は、中間層の実態を覆い隠してしまいます。2026年の最新統計データと市井の生活実態を突き合わせると、私たちが直面している労働環境と「額面と手取りのギャップ」が容赦なく浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税庁統計に基づく平均年収(約460万円)に対し、給与所得者の年収中央値は約396万〜407万円に留まり、労働者の6割以上が平均値以下という構造的格差が存在する。
- 要点2:額面年収400万円の中央値層であっても、税金や社会保険料を差し引いた実質的な年間手取り額は約310万〜320万円(月額手取り約21万〜23万円)に目減りする。
- 要点3:年代・性別・地域ごとの格差が広がる2026年現在、周囲との「相対的比較」で焦るのではなく、中央値を現実的な基準点として家計防衛とキャリア戦略を再設計する必要がある。
【平均と中央値の乖離】なぜ「平均年収460万円」に違和感を抱くのか?
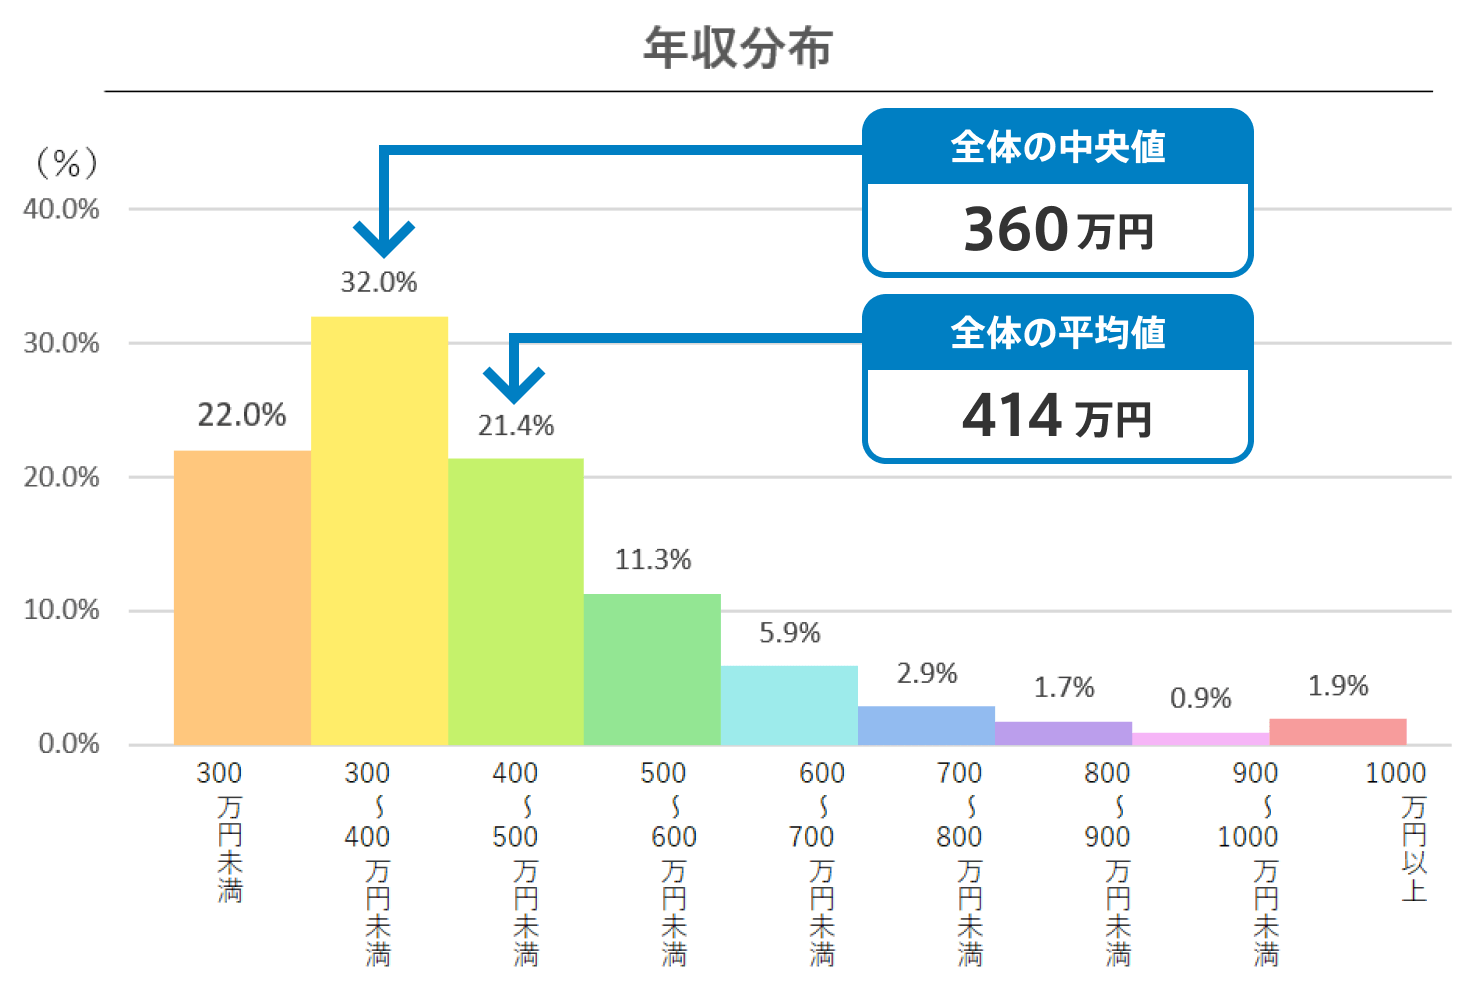
多くのビジネスパーソンが抱く「平均年収が高すぎる」という疑念は、統計学的にも正当な感覚です。国税庁が公表している「民間給与実態統計調査」の最新数値を精査すると、日本の給与所得者における平均年収は約460万円前後を推移しています。これに対し、所得順に並んだちょうど真ん中の人を指す「年収中央値」は約396万〜407万円程度です。両者の間には実に約50万〜64万円もの大きな開きが生じています。
なぜこれほどのズレが起きるのでしょうか。平均値は、数千万円から数億円を稼ぐ極端な高所得層の数値に大きく引っ張られる性質を持っています。一方で中央値は、極端な外れ値の影響を排除し、社会の「標準的な1人」のポジションを正確に示します。厚生労働省の所得分布データを見ても、所得分布のヒストグラムは右側(高所得側)に長く尾を引いており、「平均値以下の世帯が全体の61.9%」を占めています。つまり、日本の給与所得者の6割以上は平均年収に届いていないのが現実なのです。
「平均値に達していないから自分は負け組なのではないか」と焦燥感を抱く必要はまったくありません。現実社会のボリュームゾーンを把握するうえで、年収中央値と平均年収の違いを理解することは、自らの立ち位置を客観視するための必須教養と言えます。
【年代別・男女別のリアル】20代から50代の年収中央値と給与格差の真相
転職サービスdodaがビジネスパーソン約60万人のデータを集計した統計や各種公的調査を掘り下げると、年代や性別による年収中央値の推移には、年功序列の崩壊と格差の固定化がはっきりと刻まれています。2026年最新給与格差真相を年代別に読み解いていきましょう。
キャリア初期にあたる20代年収中央値は約320万〜340万円です。初任給の引き上げ競争が一部大企業で進んだものの、中小企業を含めた全体感としては手取り月額20万円未満の層が多くを占めます。続いて、結婚や住宅取得などライフイベントが集中する30代年収中央値は約400万〜420万円へと微増します。しかし、一昔前のように「30代になれば誰もが500万円に到達する」という時代は完全に過去のものとなりました。
さらに、かつて人生で最も稼げるとされた40代年収中央値は、約450万〜480万円前後で頭打ちになるケースが目立ちます。役職に就いて年収を伸ばす層と、一般社員のまま昇給が鈍化する層との二極化が加速するのがこの年代の特徴です。管理職ポストの削減や成果主義の浸透により、年代別年収中央値の伸び率はかつてないほど緩やかになっています。
加えて見逃せないのが男女別年収中央値の隔たりです。男性全体の年収中央値が約450万〜480万円であるのに対し、女性全体の中央値は約300万〜320万円に留まります。この背景には、出産・育児に伴うキャリアの分断や、非正規雇用率の高さといった雇用環境の構造的課題があります。同一労働同一賃金の掛け声とは裏腹に、依然として埋まらないジェンダーギャップの厳しさが数字に表れています。
【データ比較表】世帯属性・業種・地域で見る年収中央値と手取り額の実態
個人の給与だけでなく、世帯単位や業界、居住地域によっても中央値の様相は激変します。厚生労働省の「国民生活基礎調査」によると、単身世帯年収中央値が約280万〜310万円(高齢単身世帯を含む)であるのに対し、2人以上世帯年収中央値は約520万〜550万円となっています。共働きが一般化したことで世帯全体の収入は底上げされているものの、1人あたりの労働負担は増しています。
さらに見過ごせないのが「額面と手取りのギャップ」です。以下に、公的データおよび市場調査から算出した最新の内訳比較を整理しました。
| 区分・分析項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者全体の中央値 | 額面:約400万円前後 年収中央値手取り額:約315万円 | 平均年収:約460万円 (手取り約360万円) | 月換算の手取りは約22万円(賞与除く)。独身なら生活可能だが、子育て世帯では共働きが必須。 |
| 世帯構造別の比較 | 単身世帯中央値:約290万円 2人以上世帯中央値:約540万円 | 全世帯平均所得:約536万円 全世帯所得中央値:約410万円 | 単身者は可処分所得の圧迫が深刻。2人以上世帯は共働き(ペアローン等)で数値を維持している側面が強い。 |
| 業種別年収中央値 | IT・通信:約470万円 金融・保険:約490万円 飲食・宿泊:約280万円 | 全業種平均:約400万円 | 業界ごとの利益率と構造が給与に直結。個人のスキル以上に「どの業界に身を置くか」が中央値を左右する。 |
| 年収中央値都道府県別 | 東京都:約450万〜470万円 地方都市圏:約370万〜390万円 地方郡部:約330万〜350万円 | 全国中央値:約400万円 | 東京は額面が高い反面、家賃などの固定費が極めて重い。可処分所得の実質ベースでは地域差が縮小する傾向も。 |
特に注視すべきは年収中央値手取り額の現実です。額面400万円の場合、厚生年金・健康保険・雇用保険などの社会保険料で約60万円、所得税と住民税で約25万〜30万円が天引きされます。手元に残る実質的な手取りは約315万円、月々に換算するとボーナス併用型で月額約21万〜23万円程度です。この金額から家賃、光熱費、食費、通信費を支払うと、自由に使える金額はごくわずかしか残りません。

【実態検証】「手取り20万円台」のリアルな生活感とSNS・市井の生々しい声
経済統計の冷徹な数字の裏側には、血の通った生活者の苦闘があります。SNSや大手掲示板、家計相談の現場を取材すると、中央値層が直面している「静かな困窮」が浮き彫りになります。
大手SNSの投稿では、「都内在住の30代会社員。額面420万円、毎月の手取りは22万円。家賃8万円を引くと残りは14万円。食料品の値上がりで自炊しても食費が4万円を超え、光熱費と通信費を払ったら投資や貯蓄に回せるのは2万円が限界」といった切実な声が数千件のリポストを集めています。また、地方の製造業に勤務する40代男性は「年収400万円台を維持しているが、高校生の子どもの教育費が重く、自分の小遣いは月1万5000円。ボーナスも車検や固定資産税で消える」と打ち明けています。
かつて中間層と呼ばれた年収400万円クラスは、決して贅沢ができる層ではありません。ファストファッションやディスカウントスーパーを駆使し、日々の支出を緻密にコントロールしてようやく収支が均衡する状態です。「新NISAで将来に備えなければならない」という危機感は共有されつつも、元手となる余剰資金の捻出に四苦八苦しているのが、現場から聞こえてくる紛れもない肉声です。
一般に知られていない盲点とネットの誤解|「中央値=貧困」ではない理由
ネット上の言論空間では、時として極端な言説が独り歩きします。「中央値の400万円ではまともな結婚生活も送れない」「日本の中間層はすべて貧困に転落した」といった過度な悲観論もその一つです。しかし、ジャーナリスティックな視点でデータを精査すると、そこには重大な盲点が存在します。
第1の誤解は、「世帯年収」と「個人の給与所得」の混同です。個人年収の中央値が約400万円であっても、夫婦共働きであれば世帯年収は600万〜800万円規模に達します。現代の家計戦略において、世帯全体の収入ポートフォリオをどう組むかが生活水準を決定づける要因となっており、単身者の給与額面だけで家族全体の生活困窮を語ることはできません。
第2の誤解は、「額面の高低」と「生活満足度」を短絡的に結びつけることです。地方都市では、年収中央値が350万円前後であっても、親族からの住宅支援や割安な住居費、自家消費の野菜の提供などにより、都心部で年収600万円を稼ぐ層よりも豊かな住環境と可処分時間を手に入れている事例が多々見られます。額面の数字だけを絶対視し、地域特性や固定費の構造を無視した議論は、生活の実態を見誤る危険を孕んでいます。
【プロの結論】相対的剥奪感から脱却し資産を守るための判断基準
社会心理学には、他者との比較によって自分が不当に損をしている、あるいは劣っていると感じる「相対的剥奪感」という概念があります。SNSを開けばタワーマンション暮らしや派手な消費を喧伝するアカウントが溢れ、メディアは平均値という嵩上げされた数値を無批判に垂れ流す環境下で、多くの人が不必要な劣等感に苛まれています。
しかし、中央値というファクトを知れば、自分が決して社会の底辺にいるわけではなく、堅実に社会を支える中核にいることが理解できます。そのうえで、今後の人生設計において「現状維持で守りを固めるべき人」と「能動的に年収アップへ動くべき人」の分岐点を冷静に見極める必要があります。
【現状維持・守りの資産形成が向いている人の条件】
地方都市在住で住居費が安く抑えられている人、あるいは持ち家などの資産基盤がある人。また、夫婦共働きで安定した合算収入を維持できている家庭です。この層は、無理にリスクを取って転職や過度な副業に走るよりも、新NISAやiDeCoを活用した堅実なインデックス運用と、保険・通信費の見直しによる固定費削減を徹底する方が、生活の防衛線として極めて機能します。
【環境を変え、攻めのキャリアシフトへ動くべき人の条件】
都心部に単身で暮らし、業界全体の利益率が構造的に低い分野(飲食、宿泊、低単価の小売・サービス業など)で働いている人です。個人の努力やスキルとは無関係に、産業構造そのものが給与の上限を規定している場合、同じ労働力を提供していても年収中央値の壁を突破することはできません。この層は、成長産業へのリスキリングや、同職種でも給与水準の高い業界への越境転職を真剣に検討すべきフェーズにあります。

【年収中央値】に関するよくある質問(FAQ)
Q1:年収400万円(中央値)の場合、手取りの月額はいくらになりますか?ボーナスなしだと生活は厳しいですか?
A1:年収400万円(独身・扶養なし)の場合、社会保険料と税金を差し引いた年間手取り額は約315万円前後です。ボーナスがない全額年俸制の場合、月々の手取りは約26万円となります。一方、夏冬合わせて4カ月分の賞与が含まれる給与体系の場合、毎月の手取りは約19万〜20万円、賞与の手取りが各回約38万〜40万円となります。単身であれば自炊を中心とした暮らしで月々数万円の貯蓄が可能ですが、家賃の高い大都市圏では家計管理を徹底しないと突発的な出費に対応しづらい水準です。
Q2:なぜテレビや新聞は実態に近い「中央値」ではなく「平均年収」ばかり報道するのですか?
A2:国税庁の「民間給与実態統計調査」をはじめとする主要な公的統計の速報において、計算が容易で時系列比較がしやすい「平均値」が主要指標として長年用いられてきた慣例があります。また、「日本の平均年収が〇年ぶりに上昇」といった見出しの方が景気回復を印象づけやすく、報道としてのキャッチーさがあることも背景にあります。しかし近年は、実態との乖離に対する批判が高まり、中央値や所得分布を併記するメディアが増加しています。
Q3:地方在住ですが、東京の年収中央値とどれくらい差がありますか?地方に残るメリットはありますか?
A3:東京都の年収中央値(約450万〜470万円)と地方郡部(約330万〜350万円)を比較すると、年間で100万円以上の開きがあります。ただし、東京は単身向けワンルームでも家賃相場が8万〜10万円を超えるなど生活コストが極めて高額です。地方で住居費を3万〜4万円程度に抑えられ、親族の育児支援などが得られる環境であれば、可処分所得や生活のゆとりベースでは東京の中央値層と遜色ない、あるいはそれ以上の実質的な豊かさを享受できるケースも多々あります。
まとめ:数字の幻影に惑わされず自らの足元を見据える
メディアが喧伝する「平均年収460万円」という数字は、格差が広がる日本社会の断面を正確には捉えていません。実態を反映した年収の中央値は約400万円であり、額面から容赦なく引かれる税や社会保険料を踏まえれば、手元に残る可処分所得はさらに削ぎ落とされます。これが、私たちが生きる2026年の偽らざる現在地です。
重要なのは、実態とかけ離れた数字に翻弄されて無力感を抱くことではなく、中央値という客観的な物差しを手に入れたうえで、自分の生き方に適した経済戦略を組み立てることです。共働きによるリスク分散を図るのか、固定費を削ぎ落として堅実に運用へ回すのか、あるいは構造的な低賃金から抜け出すために産業の乗り換えを図るのか。現実を直視した者にだけ、次の一手を打つための確かな視界が開けます。 (出典: 年収 の 中央 値(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。